
Face à un marché de l’assurance automobile en constante évolution, la résiliation infra-annuelle s’impose aujourd’hui comme une solution précieuse pour les assurés souhaitant changer d’assurance auto sans attendre la date d’échéance annuelle. Cette possibilité légale, entrée en vigueur progressivement depuis les années 2014-2022, offre un véritable levier de liberté et d’adaptabilité face aux besoins variés des conducteurs. Que ce soit pour profiter d’une meilleure offre tarifaire, pour mieux correspondre à une situation personnelle évolutive ou pour bénéficier d’une couverture plus complète, il est désormais possible de quitter un contrat d’assurance à tout moment après la première année. En 2026, alors que plus de 12 millions de contrats font l’objet de ce type de résiliation en France, il est essentiel de bien comprendre les mécanismes, conditions, démarches et précautions associés à cette démarche.
Ce dispositif, lié principalement à la loi assurance auto dite loi Hamon, étendue aux mutuelles santé et à l’assurance emprunteur par des lois successives, encadre strictement les modalités pour garantir un cadre sûr et efficace. La résiliation infra-annuelle est donc devenue un outil privilégié pour changer d’assurance auto sans subir les contraintes habituelles de la date anniversaire, avec un processus simplifié où le rôle du nouvel assureur est central. Pour tous ceux qui envisagent de profiter de ce droit en 2026, il est important de maîtriser en amont la période de résiliation légale, le préavis résiliation, ainsi que les pièges à éviter.
Dans cet article, nous décortiquons la démarche résiliation exacte pour mettre un terme à un contrat en cours, en détails : des conditions d’éligibilité aux méthodes administratives, en passant par les attentes légales et les conséquences sur les garanties. Après avoir situé le contexte législatif et économique, nous découvrons ensemble comment choisir une nouvelle assurance adaptée, tout en évitant les erreurs fréquentes qui peuvent compromettre cette transition. Une compréhension approfondie de ces étapes est la clé pour que cette flexibilité offerte par la législation devienne un avantage clair au quotidien.
- La résiliation infra-annuelle : un droit légal offrant une flexibilité accrue aux assurés auto
- Les conditions indispensables pour exercer ce droit au-delà de la première année
- Les étapes pratiques et administratives pour une démarche sans faute
- Les erreurs courantes à éviter afin de sécuriser la résiliation
- L’impact de la résiliation sur votre bonus-malus et garanties
- Conseils pour bien choisir sa nouvelle assurance auto après résiliation
La résiliation infra-annuelle : comprendre ce droit incontournable pour changer d’assurance auto
Depuis l’adoption de la loi Hamon du 17 mars 2014, toute personne titulaire d’un contrat d’assurance auto d’au moins un an bénéficie du droit de résilier son assurance à tout moment, sans frais ni justification. Cette mesure vise clairement à renforcer la liberté du consommateur et à dynamiser la concurrence entre assureurs, en permettant notamment un meilleur ajustement des garanties aux besoins personnels.
Auparavant, les assurés étaient contraints par une tacite reconduction annualisée, souvent source d’insatisfaction. Cette évolution législative, consolidée par d’autres textes comme la loi du 14 juillet 2019 pour la complémentaire santé et la loi Lemoine de 2022 pour l’assurance emprunteur, confère désormais aux détenteurs de contrats auto une flexibilité inédite pour gérer leur souscription.
Concrètement, cela signifie que passé la première année de votre contrat, vous pouvez demander la résiliation de votre assurance auto à tout moment, moyennant un préavis résiliation d’un mois. Le processus est encadré : la demande doit être saisie par lettre recommandée, l’assureur doit accepter et prendre en compte cette résiliation sans pénalités, et vous êtes en droit d’attendre un remboursement des cotisations non utilisées.
Ce dispositif s’adresse à tous les profils, qu’il s’agisse d’un conducteur souhaitant mieux adapter son contrat aux spécificités de son véhicule ou aux usages actuels, ou encore d’un automobiliste confronté à un changement de situation – déménagement, vente du véhicule, ou autres événements personnels. Par exemple, un conducteur qui vend sa voiture et souhaite arrêter immédiatement son assurance pourra utiliser cette résiliation infra-annuelle dès la première année ou se référer à d’autres clauses spécifiques, ce qui n’était pas possible avant 2015.
Plus de 12 millions de résiliations infra-annuelles ont été comptabilisées en 2024, un chiffre en nette croissance depuis la mise en place du dispositif. En 2026, le phénomène se confirme comme un levier puissant pour stimuler la mobilité dans l’assurance auto, avec un taux de transfert des assurés observé autour de 14% sur le territoire français.
Les conditions essentielles pour exercer la résiliation infra-annuelle d’un contrat d’assurance auto
Pour pouvoir bénéficier pleinement du droit à la résiliation infra-annuelle, il faut respecter des conditions précises. Cette partie détaille les éléments clés qui déterminent si votre demande peut être validée sans encombre.
1. Avoir un contrat auto en cours d’au moins un an
Le dispositif s’applique uniquement à partir du moment où le contrat d’assurance auto a dépassé sa première année de souscription. Avant cela, la résiliation est strictement encadrée et limitée à des situations particulières comme :
- la vente ou la destruction du véhicule assuré,
- l’augmentation injustifiée de la prime,
- le changement de domicile, situation matrimoniale ou professionnelle.
Dans ces cas, une résiliation anticipée est possible mais doit être justifiée auprès de l’assureur.
2. Respecter le préavis et les modalités de notification de la demande
Pour être recevable, la demande de résiliation doit respecter un préavis résiliation d’un mois à compter de la réception par l’assureur. Celle-ci doit être envoyée via une lettre recommandée avec accusé de réception. Ce formalisme garantit l’efficacité juridique de la démarche et protège l’assuré en cas de litige ultérieur. Un oubli ou un retard dans l’envoi peut compromettre la prise en compte de la résiliation.
3. Absence de frais ou pénalités à la charge de l’assuré
La loi interdit toute forme de pénalité financière liée à la résiliation infra-annuelle. L’assureur est dans l’obligation d’accepter la demande sans appliquer de frais supplémentaires. De plus, l’assuré peut prétendre au remboursement au prorata des cotisations versées en avance après la date de résiliation effective.
4. Résilier uniquement les contrats souscrits par des particuliers
Il est important de savoir que ce droit ne s’applique pas aux contrats professionnels ni aux contrats collectifs d’entreprise en complémentaire santé, qui suivent leur propre régime. Pour un particulier, les règles sont clairement établies par le Code des assurances et doivent être rigoureusement respectées.
5. Obligations liées à la continuité d’assurance
En assurance auto, la continuité de la couverture est impérative. Le vieux contrat reste actif jusqu’à ce que la nouvelle assurance entre en vigueur, évitant ainsi toute période non assurée. C’est une obligation légale, notamment pour la responsabilité civile.
Pour simplifier cette transition, dans la majorité des cas, c’est le nouvel assureur qui se charge des démarches de résiliation auprès de l’ancien organisme, réduisant ainsi significativement la charge administrative pour l’assuré.
Exemple de respect des conditions
Marie, titulaire d’une assurance auto depuis deux ans, souhaite profiter d’une nouvelle offre plus économique. Elle contacte un nouvel assureur, souscrit immédiatement un nouveau contrat puis, comme le prévoit la loi, laisse ce nouvel assureur effectuer pour elle les démarches de résiliation. Sa demande est envoyée en recommandé, avec le respect d’un préavis d’un mois. Ainsi, Marie bénéficie d’un changement sans interruption de garanties ni dépenses supplémentaires.
Les démarches précises pour mener à bien la résiliation infra-annuelle de votre assurance auto
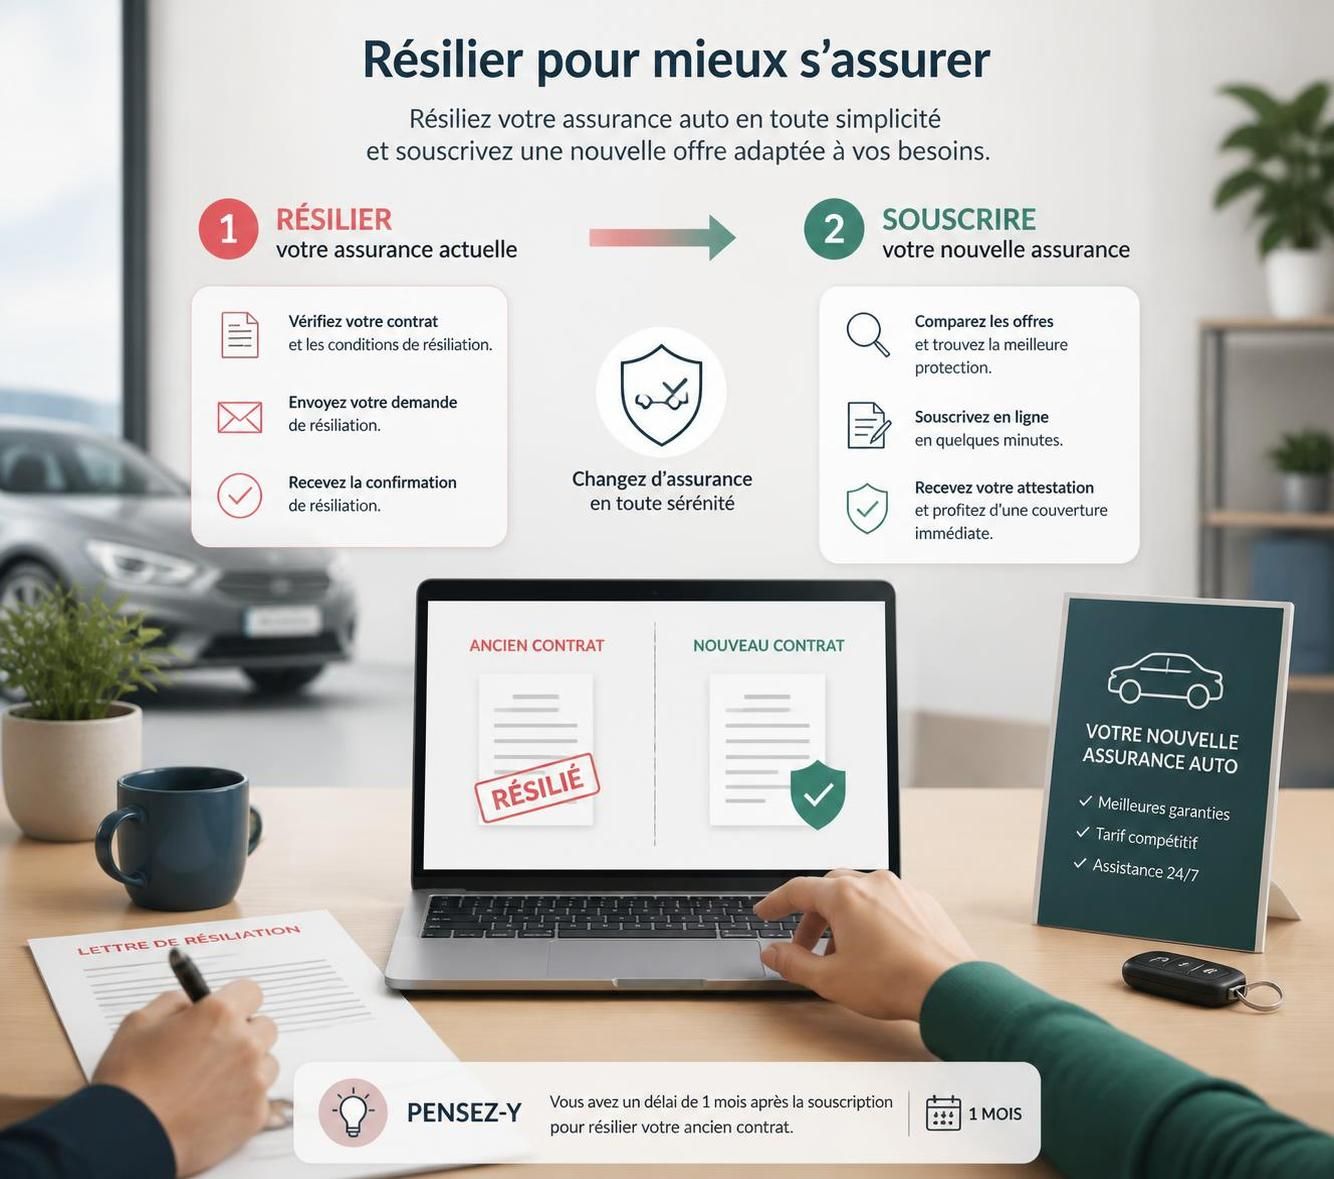
Pour que la résiliation de votre assurance auto par résiliation infra-annuelle soit efficace et sans accroc, il convient de suivre méticuleusement certaines étapes administratives et juridiques. Voici une feuille de route claire.
1. Étudier le marché et choisir la nouvelle assurance auto
Avant toute chose, prenez le temps de comparer les offres sur le marché. Les écarts de prix et de garanties peuvent être importants. Utilisez des comparateurs en ligne tout en tenant compte de votre profil : usage du véhicule, bonus-malus, besoin d’assistance, etc.
2. Souscrire un nouveau contrat avant de résilier l’ancien
La législation impose que la nouvelle assurance soit souscrite avant la notification de la résiliation. L’assuré évite ainsi toute période sans couverture, qui pourrait être pénalisante. Le nouvel assureur devient votre interlocuteur principal et facilitera la prise en charge des démarches de résiliation auprès de l’ancien assureur.
3. Notification de la résiliation infra-annuelle auprès de l’ancien assureur
Généralement, le nouvel assureur adressé la notification de résiliation à l’ancien puis la résiliation prend effet un mois après réception. Si vous devez gérer vous-même cette notification, utilisez une lettre recommandée précisant le numéro de votre contrat, la date souhaitée de résiliation et vos coordonnées. Vous pouvez consulter des modèles adaptés en ligne.
4. Suivi et réception de la confirmation de résiliation
Après notification, attendez la confirmation écrite de l’ancien assureur qui doit indiquer clairement la date d’effet de la résiliation. Cette confirmation valide la bonne prise en compte de la démarche et autorise le remboursement des cotisations non utilisées selon les règles en vigueur.
5. Conserver les preuves des échanges
Gardez précieusement votre lettre recommandée, l’accusé de réception ainsi que toute correspondance échangée. Ces éléments peuvent être nécessaires en cas de différend ou de contrôle administratif.
| Étape | Description | Responsable | Délai |
|---|---|---|---|
| 1. Choix du nouveau contrat | Analyse comparative et sélection | Assuré | Variable selon le temps de recherche |
| 2. Souscription de la nouvelle assurance | Souscription préalable avant résiliation | Assuré/Nouvel assureur | Immédiat à quelques jours |
| 3. Notification à l’ancien assureur | Envoi lettre recommandée ou prise en charge par nouveau assureur | Nouvel assureur ou assuré | 1 mois (préavis légal) |
| 4. Confirmation de résiliation | Réception de l’avis officiel | Remboursement au prorata | Ancien assureur | Quelques jours après le délai de préavis |
Suivre cette procédure assure un transfert clair, rapide et sécurisé, pour éviter toute interruption de couverture qui peut s’avérer lourde de conséquences.
Les pièges à éviter lors de la résiliation infra-annuelle de votre contrat d’assurance auto
Malgré les avancées législatives favorables, certains pièges peuvent compromettre la réussite d’une résiliation infra-annuelle. Il est donc prudent d’en avoir connaissance pour mieux les anticiper.
1. Ne pas respecter le préavis : envoyer la demande trop tard ou sans respecter le délai d’un mois entraîne souvent un refus de résiliation ou un décalage de la date de fin de contrat, ce qui peut bloquer la souscription.
2. Envoyer une lettre non conforme, par exemple via un simple email ou courrier postal sans recommandation, risque de ne pas être prise en compte par l’assureur et de compromettre la procédure.
3. Oublier de souscrire la nouvelle assurance avant la résiliation, ce qui peut engendrer une période sans couverture, exposant à des sanctions légales sévères et à des risques financiers en cas d’accident.
4. Négliger la vérification de la prise en compte effective de la résiliation, en ne gardant pas trace des échanges ou en omettant de vérifier la confirmation écrite de l’ancien assureur. Ce manquement peut entraîner des cotisations injustifiées ou des prolongations non désirées.
5. Penser que la résiliation infra-annuelle s’applique à tous les contrats, notamment pour les contrats collectifs ou professionnels qui restent soumis à des règles spécifiques. Il est utile de consulter un guide spécialisé, par exemple pour la résiliation des mutuelles santé, où les conditions sont différentes.
Un dernier conseil clé est d’utiliser le service offert par le nouvel assureur qui prend généralement en charge les formalités de résiliation, offrant ainsi une garantie supplémentaire que toutes les étapes sont rigoureusement respectées.
Les effets de la résiliation infra-annuelle sur votre bonus-malus et sur le renouvellement des garanties
Beaucoup d’assurés craignent que la résiliation de leur contrat d’assurance auto puisse engendrer une perte de leur bonus-malus ou un impact négatif sur leurs garanties futures. Cette section clarifie ces points essentiels.
Impact sur le bonus-malus : La résiliation infra-annuelle n’affecte pas votre coefficient bonus-malus car il est lié à votre historique personnel de conduite et non au fait d’avoir changé d’assureur. Lors d’un changement d’assurance, vous devez demander un relevé d’informations à votre ancien assureur. Ce document doit obligatoirement être transmis au nouvel organisme, qui reprend votre bonus tel quel.
Maintien et renouvellement des garanties : Dès que le nouveau contrat prend effet, vos garanties sont maintenues sans interruption. Il est impératif de s’assurer que la résolution du contrat précédent coïncide parfaitement avec la souscription du nouvel engagement, pour éviter toute période non couverte, qui serait non conforme à la législation.
Conséquences financières : Un changement d’assurance peut engendrer une variation des cotisations, positive ou négative. Certains assureurs peuvent ajuster les tarifs en fonction des nouvelles conditions, profils de risque, ou garanties sélectionnées. Le marché dynamique en 2026, avec des écarts de prix parfois importants, incite toujours à comparer avant de souscrire.
Lors d’une résiliation pour non-paiement, attention : les conséquences sont strictes et peuvent compliquer l’obtention d’un nouveau contrat à tarif avantageux. Par ailleurs, le respect de la continuité des contrats complémentaires liés à l’assurance auto, tels que la mutuelle ou l’assurance santé, doit être vérifié afin d’éviter toute rupture indésirable.
- La résiliation infra-annuelle ne fait pas perdre le bonus-malus déjà acquis.
- La continuité des garanties est obligatoire, aucun risque de rupture.
- La modification des cotisations dépend surtout de la nouvelle offre choisie.
- Le relevé d’informations est un document clé pour faciliter le changement.
Comment choisir et souscrire une nouvelle assurance auto après résiliation infra-annuelle
Une fois votre résiliation acceptée, la sélection d’une nouvelle assurance auto doit être réfléchie pour optimiser à la fois votre budget et le niveau de protection. Voici les critères essentiels à considérer.
Comparer les garanties et les tarifs
Ne vous fiez pas uniquement au prix proposé. Analysez en détail les couvertures offertes :
- Responsabilité civile obligatoire.
- Assistance dépannage et remorquage.
- Protection juridique.
- Garantie contre le vol et le vandalisme.
- Extension du remboursement en cas d’accident responsable ou tiers non assuré.
La comparaison doit tenir compte aussi des exclusions de garantie et des franchises appliquées.
Privilégier les contrats flexibles avec la résiliation infra-annuelle intégrée
Un atout majeur est de choisir un contrat proposant lui-même la possibilité de résilier à tout moment après un an, conformément à la loi. Cette condition vous donnera plus de liberté pour ajuster votre couverture en fonction de votre évolution personnelle ou de vos besoins saisonniers.
Vérifier la rapidité de la mise en effet du contrat
Pour ne pas rester sans couverture entre deux assurances, assurez-vous que la date de début de votre nouveau contrat concorde bien avec la fin du précédent. Une prise d’effet différée peut vous exposer à des risques et à des sanctions en cas de contrôle.
Documents nécessaires et procédure de souscription
Pour souscrire rapidement et efficacement, préparez à l’avance quelques documents stratégiques :
- Relevé d’informations de l’ancien assureur.
- Permis de conduire en cours de validité.
- Carte grise du véhicule.
- Relevé d’identité bancaire (RIB) pour les prélèvements automatiques.
La souscription peut être réalisée en ligne, en agence ou par téléphone selon vos préférences, avec la garantie que le nouvel assureur se charge pour vous de la résiliation.
Enfin, il est toujours conseillé de passer par un courtier en assurance ou un comparatif spécialisé pour bénéficier des meilleures offres adaptées à votre profil.
Pour explorer davantage la flexibilité dans les assurances complémentaires comme la mutuelle, consultez ce guide pratique sur la résiliation mutuelle santé.
Qu’est-ce que la résiliation infra-annuelle en assurance auto ?
C’est le droit de résilier un contrat d’assurance auto à tout moment après la première année sans frais, ni justification, comme prévu par la loi Hamon.
Quelle est la durée du préavis pour une résiliation infra-annuelle ?
Le préavis légal est d’un mois à compter de la réception de la demande de résiliation par l’assureur.
Dois-je souscrire une nouvelle assurance avant de résilier mon contrat ?
Oui, la souscription d’un nouveau contrat est obligatoire pour assurer la continuité de protection sans interruption.
La résiliation infra-annuelle affecte-t-elle mon bonus-malus ?
Non, votre bonus-malus est conservé et transmis au nouvel assureur via le relevé d’informations.
Quels sont les risques de ne pas respecter les conditions de résiliation ?
Un défaut de respect du préavis, l’absence de lettre recommandée ou une souscription tardive peuvent entraîner un rejet de la demande ou une absence de couverture.



