
Au cœur des préoccupations de nombreux quinquagénaires, la question du choix entre assurance vie et Plan d’Épargne Retraite (PER) s’impose avec acuité. Entrer dans cette nouvelle phase de vie rime souvent avec la nécessité d’optimiser son épargne retraite, tout en tenant compte de la fiscalité spécifique à cette tranche d’âge. En 2026, les deux placements financiers demeurent parmi les solutions phares pour préparer son avenir, mais ils répondent à des besoins et contraintes distincts. L’assurance vie est depuis longtemps plébiscitée pour sa souplesse, sa disponibilité quasi immédiate et ses avantages en matière de transmission du patrimoine. Le PER, quant à lui, est un produit plus récent, qui attire par son ingénierie fiscale incitative et son orientation claire vers la constitution d’une retraite complémentaire. Face à cette dualité, comment décider de l’enveloppe la plus adaptée à sa situation personnelle ? Comment conjuguer rendement, disponibilité des fonds et optimisation fiscale lors du démarrage d’une épargne retraite après 50 ans ?
Dans un contexte où les quinquagénaires voient souvent leurs revenus et leur tranche marginale d’imposition (TMI) progresser, le choix du placement devient stratégique. Le PER peut offrir des économies d’impôts immédiates substantielles, enclenchant un effet de levier fiscal intéressant. Cependant, cette stratégie impose un blocage des fonds jusqu’à la retraite, hormis quelques déblocages anticipés strictement encadrés. De son côté, l’assurance vie garantit une accessibilité totale au capital et un régime fiscal attrayant, surtout après 8 ans de détention, ce qui la rend incontournable pour ceux qui veulent garder une liquidité en cas de coup dur ou pour financer des projets à court terme. Ce dilemme est d’autant plus complexe que la notion de rendement potentiel, la sécurisation du capital et la préparation de la transmission du patrimoine à ses proches entrent en jeu. Ce dossier approfondi vous guide dans la compréhension des critères fondamentaux pour arbitrer entre ces deux piliers d’épargne en tenant compte des spécificités propres à cette étape de vie.
En bref :
- La tranche marginale d’imposition (TMI) est un critère déterminant : le PER est avantageux si votre TMI est égal ou supérieur à 30 %.
- Le PER bloque les fonds jusqu’à la retraite, sauf exceptions comme l’achat de la résidence principale ou invalidité.
- L’assurance vie offre une disponibilité totale, avec une fiscalité allégée après 8 ans, idéale pour ceux qui veulent garder de la flexibilité.
- Combiner PER et assurance vie est une stratégie recommandée pour profiter du meilleur des deux mondes : optimisation fiscale et liquidité.
- La préparation de la transmission du patrimoine est plus avantageuse via l’assurance vie grâce à son régime spécifique.
Les spécificités fiscales du PER et de l’assurance vie quand on démarre après 50 ans
Lorsque l’on commence à épargner après 50 ans, la dimension fiscale prend une importance capitale. Le PER se distingue principalement par son avantage fiscal à l’entrée : les sommes versées sont déductibles du revenu imposable, ce qui génère une économie d’impôt immédiate non négligeable, surtout pour les contribuables soumis à des TMI élevées. En 2026, ce plafond de déduction est plafonné à 10 % des revenus professionnels de l’année précédente, avec un maximum aux alentours de 35 194 euros. Concrètement, pour une personne dans la tranche marginale à 30 %, chaque 1 000 euros versés permettent d’économiser 300 euros d’impôt la même année.
Cependant, l’imposition se décale à la sortie, lors de la liquidation des fonds à la retraite. Les sommes récupérées – capital ou rente – sont alors soumises à l’impôt sur le revenu, selon votre TMI à ce moment-là, et aux prélèvements sociaux sur les plus-values, soit 17,2 %. Ce mécanisme peut s’avérer particulièrement intéressant dans le cas où votre revenu et donc votre TMI baisse effectivement au moment de la retraite.
À contrario, l’assurance vie ne propose pas de diminution immédiate de la base taxable lors des versements. Mais elle offre d’importants avantages à la sortie. Après 8 ans de détention du contrat, vous bénéficiez d’un abattement annuel sur les gains réalisés : 4 600 euros pour une personne seule, et 9 200 euros pour un couple soumis à imposition commune. Au-delà de ces seuils, les gains sont taxés à un taux réduit de 7,5 %, auxquels s’ajoutent toujours les prélèvements sociaux à 17,2 %. Cette fiscalité douce est particulièrement adaptée à ceux qui souhaitent récupérer tout ou partie de leur épargne sans perturber leur trésorerie ou devoir gérer un phénomène de blocage contraignant.
En analysant ces paramètres, il est clair que si l’on démarre son investissement à 50 ans, l’attrait fiscal du PER sera maximisé si l’on se situe dans une tranche d’imposition élevée. Par exemple, pour un quinquagénaire percevant un revenu imposable important, le PER représente un levier fiscal considérable dans la phase active. Dans le cas contraire, où la TMI est relativement faible, l’assurance vie permet de préparer sa retraite avec plus de souplesse, en privilégiant la disponibilité et la transmission du patrimoine.
La question cruciale est donc la suivante : Quel est votre profil fiscal et quelles sont vos priorités de liquidité ? En effet, la disponibilité des fonds peut s’avérer déterminante, surtout si vous anticipez un besoin urgent de capital avant la retraite. Dans cette optique, l’assurance vie gagne des points, tandis que le PER, bien que fiscalement avantageux, impose un blocage de la trésorerie.
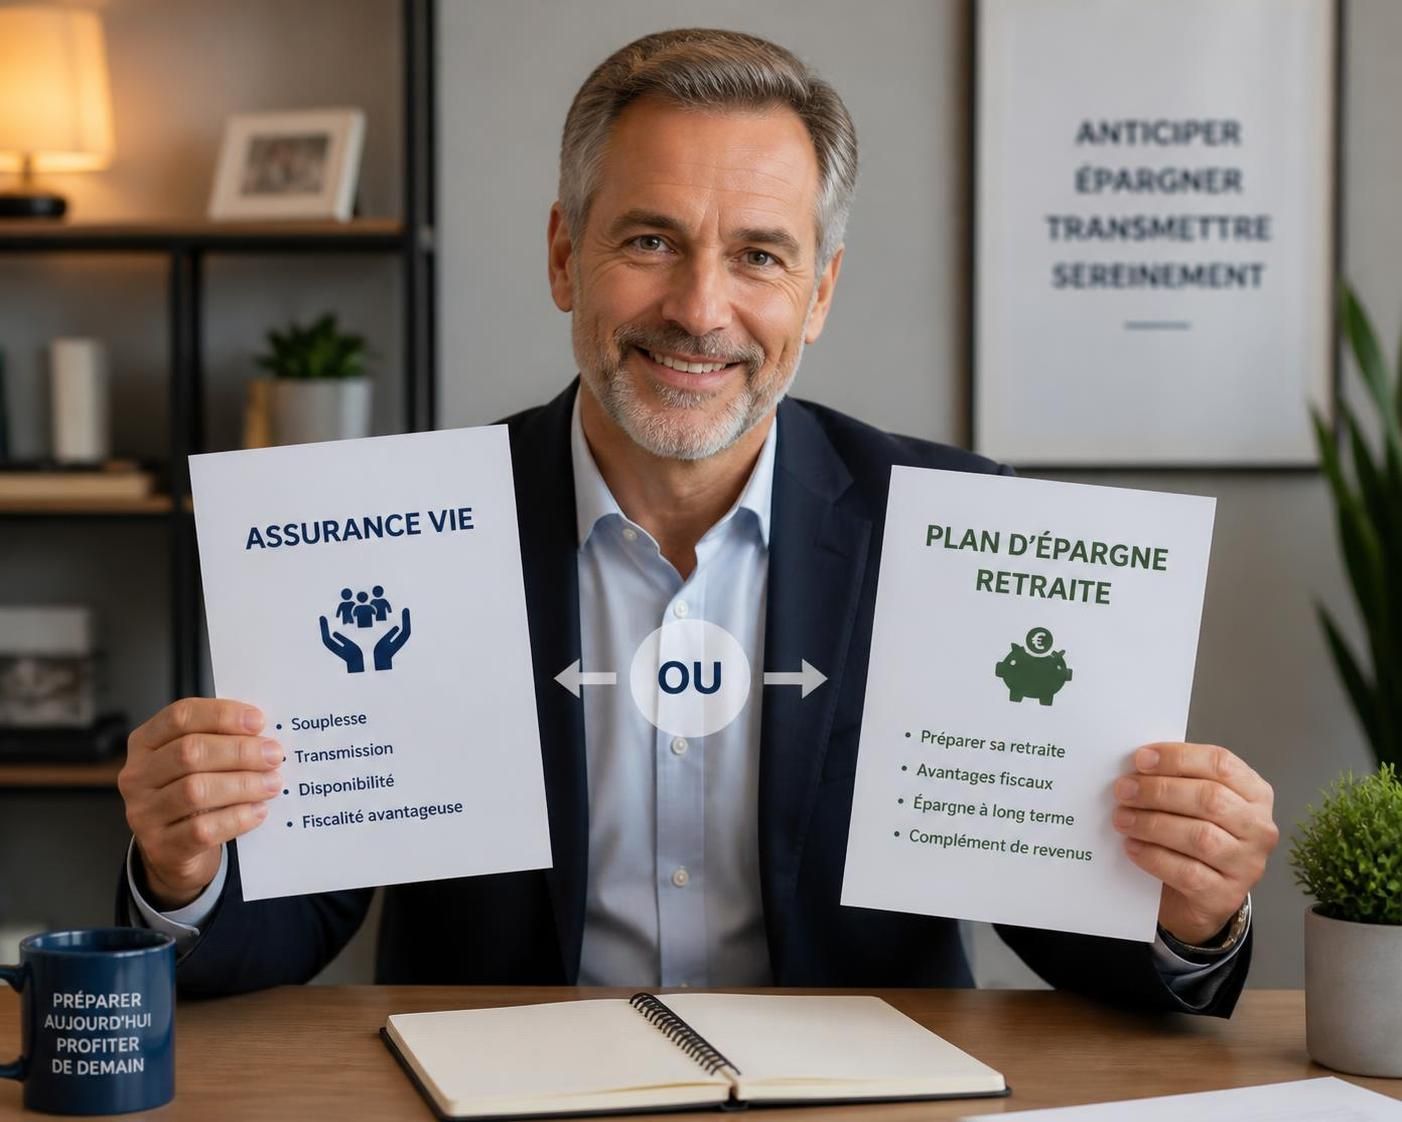
Disponibilité et liquidité : un enjeu majeur du choix Assurance vie ou PER après 50 ans
À 50 ans et au-delà, la question de la disponibilité des fonds devient une priorité. La vie peut réserver des imprévus ou des opportunités qui nécessitent une accessibilité rapide à votre épargne. L’assurance vie est réputée pour sa flexibilité exemplaire : les sommes investies peuvent être récupérées à tout moment, sous forme de rachats partiels ou totaux, sans contraintes spécifiques. Cette facilité d’accès en fait un placement plébiscité des seniors pour faire face à des situations diverses, qu’il s’agisse de financer un projet familial, de pallier une dépense imprévue ou de compléter un revenu à la retraite.
Au contraire, le PER est plus rigide. Simplement conçu pour capitaliser en vue de la retraite, cet outil impose un blocage des sommes versées jusqu’à la liquidation des droits au départ en retraite. Toutefois, le législateur prévoit six cas stricts de déblocage anticipé, notamment pour l’achat de la résidence principale, en situation d’invalidité, ou en cas de surendettement. Ces exceptions permettent, dans certains cas concrets, de bénéficier d’une certaine flexibilité, sans pour autant égaler la liberté offerte par l’assurance vie.
Cette disparité soulève un dilemme crucial pour ceux qui démarrent leur plan d’épargne après 50 ans. En effet, cette tranche d’âge connaît souvent une dynamique différente des plus jeunes : les projets peuvent être plus courts terme, tout en continuant d’assurer une préparation efficace à la retraite. Ainsi, la liquidité devient un critère aussi important que la fiscalité et le rendement.
Pour répondre à ce double besoin, certains experts recommandent une stratégie combinée. Celle-ci consiste à alimenter en parallèle un PER, pour profiter de la déduction fiscale immédiate, tout en construisant une enveloppe d’assurance vie afin de garder une réserve financière disponible en cas de besoin urgent. De cette façon, vous harmonisez l’effort d’épargne entre un placement bloqué mais fiscalement optimisé et une solution plus souple et accessible.
Pour illustrer cela, prenons l’exemple de Jean, 52 ans, cadre supérieur en TMI à 41 %. Il choisit de verser 4 000 euros par an sur son PER, économisant ainsi plus de 1 600 euros d’impôt immédiat. En parallèle, il alimente une assurance vie à hauteur de 3 000 euros par an, qu’il pourra mobiliser en cas d’aléas familiaux ou financiers sans pénalité.
Enfin, au-delà de la liquidité, la diversité des supports disponibles dans les deux enveloppes est un autre facteur à considérer. L’assurance vie permet d’investir dans une large gamme de supports (fonds en euros sécurisés, unités de compte dynamiques), ce qui peut accroître le rendement espéré sur le long terme. Le PER offre également un choix similaire, bien que son horizon préétabli vers la retraite oriente souvent vers une allocation prudente dans les dernières années avant la sortie.
Comment l’âge et les perspectives de retraite influent sur le choix de placement entre PER et assurance vie
Le timing joue un rôle fondamental dans la stratégie d’épargne retraite, surtout après 50 ans. Lorsque l’on est plus proche de la retraite, les décisions doivent intégrer un horizon plus limitatif pour optimiser la performance et la sécurité de son capital.
Le PER séduit souvent les quinquagénaires qui se trouvent en phase de revenus élevés et qui souhaitent tirer parti d’un avantage fiscal maximum immédiatement, qu’ils peuvent réinventer par de gros versements ponctuels, notamment lors de primes ou bonus exceptionnels. Le fait que les fonds soient bloqués jusqu’à la retraite ne constitue pas un frein majeur puisque la durée restante avant liquidation est relativement courte.
L’assurance vie, quant à elle, conserve son attrait non seulement pour sa souplesse mais aussi pour sa capacité à servir de support dans le cadre de la transmission du patrimoine. En particulier, sa fiscalité avantageuse en cas de décès, avec un abattement d’exonération pouvant monter jusqu’à 152 500 euros par bénéficiaire, est un levier puissant pour préserver ses héritiers. Par ailleurs, la gestion évolutive des risques permis par l’assurance vie permet d’adapter progressivement les placements en favorisant la sécurité du capital à mesure que l’on approche de la retraite.
Pour beaucoup, l’enjeu à cet âge est bien d’équilibrer son portefeuille entre ces deux enveloppes. Structurer son investissement en combinant PER et assurance vie permet d’ajuster la disponibilité, la fiscalité et la finalité patrimoniale. Ce pilotage dynamique doit être révisé régulièrement, idéalement avec l’aide d’un conseil patrimonial qui saura adapter la répartition en fonction des évolutions fiscales, des performances des fonds, et des projets personnels.
Enfin, certains quinquagénaires peuvent ressentir le besoin de disposer de liquidités pour préparer la retraite en douceur. Dans ce cas, l’assurance vie est souvent privilégiée en complément, voire en alternative au PER. Cette diversité d’approche est la meilleure garantie pour éviter de devoir faire face à des urgences financières en sacrifiant la rentabilité sur le long terme.
Tableau comparatif et critères clés : choisir entre PER et assurance vie pour démarrer après 50 ans
| Critère | PER | Assurance vie |
|---|---|---|
| Avantage fiscal à l’entrée | Déduction jusqu’à 35 194 € par an sur le revenu imposable | Aucun avantage fiscal à l’entrée |
| Disponibilité des fonds | Blocage jusqu’à la retraite, 6 cas de déblocage anticipé (ex : achat résidence principale) | Disponible à tout moment sans pénalité |
| Fiscalité à la sortie | Imposition à l’IR sur capital + 17,2 % prélèvements sociaux sur plus-values | Abattement 4 600 € pour célibataire / 9 200 € pour couple sur gains après 8 ans, puis 7,5 % + 17,2 % PS |
| Transmission du patrimoine | Intégration dans la succession (sauf conjoint) | Exonération jusqu’à 152 500 € par bénéficiaire sur primes versées avant 70 ans |
| Plafond de versement | 10 % des revenus N-1 (max 35 194 €) | Plafond illimité |
| Supports disponibles | Fonds euros + unités de compte | Fonds euros + unités de compte |
| Profil idéal | TMI ≥ 30 %, proche retraite, optimisation fiscale | Besoin de liquidité, transmission, TMI faible à modérée |
À noter que pour mieux gérer la protection de sa famille et l’alimentation régulière des placements, il est pertinent de suivre des conseils adaptés, notamment en matière d’assurance emprunteur pour plus de 55 ans qui peut accompagner un investissement immobilier dans cette tranche d’âge.
Optimiser votre épargne retraite après 50 ans ne signifie pas forcément choisir entre PER et assurance vie. L’important est de trouver le bon équilibre et surtout de comprendre les spécificités de chaque placement pour bâtir une stratégie d’investissement cohérente et adaptée à vos projets à moyen et long terme.
Élaborer une stratégie à 360° combinant PER et assurance vie après 50 ans
De nombreux experts patrimoniaux recommandent, pour les investisseurs démarrant après 50 ans, de ne pas opposer les deux produits mais de les combiner harmonieusement. Cette stratégie mixte se révèle en effet souvent la plus performante pour concilier rendement, fiscalité favorable, disponibilité et préparation de la transmission du patrimoine.
Voici quelques pistes pour articuler ces placements :
- Prioriser le PER pour bénéficier de la déduction fiscale immédiate lorsque les revenus et la TMI sont élevés.
- Construire une réserve liquide via l’assurance vie pour répondre aux imprévus, financer des projets familiaux ou conserver une marge de manœuvre financière.
- Réajuster régulièrement son allocation avec son conseiller patrimonial pour aligner les supports d’investissement avec les évolutions du marché et de la fiscalité.
- Utiliser l’assurance vie comme outil de transmission en vérifiant et actualisant la clause bénéficiaire afin d’optimiser la fiscalité successorale.
- Anticiper les besoins en capital avec une planification claire pour éviter d’avoir à liquider des placements dans des conditions fiscales défavorables ou en situation de crise.
Cette démarche intégrée permet de naviguer sereinement entre les différentes contraintes et objectifs que posent le placement financier après 50 ans. En effet, à cette période de la vie, on privilégie à la fois la sécurité, la fiscalité avantageuse, la capacité de retrait en cas d’urgence, et un horizon clair pour transformer progressivement l’épargne en revenu complémentaire.
Pour approfondir cette réflexion, n’hésitez pas à solliciter un rendez-vous avec un professionnel compétent qui pourra vous proposer des solutions personnalisées et adaptées à vos besoins. Optimiser votre future retraite est avant tout une question de planification et de choix judicieux des enveloppes d’épargne.
Par ailleurs, veillez à garder à jour votre dossier d’assurance et restez informé des évolutions, notamment pour les complémentaires santé, ce qui peut impacter indirectement votre budget et votre capacité d’épargne. Découvrez par exemple les meilleures offres et conseils sur la résiliation de mutuelle santé afin d’alléger vos charges.
Le PER est-il accessible pour un investissement après 50 ans ?
Oui, le PER est accessible à tout âge et constitue une solution adaptée pour démarrer une épargne retraite même après 50 ans, notamment en raison de ses avantages fiscaux.
Quels sont les cas de déblocage anticipé du PER ?
Le PER peut être débloqué avant la retraite dans 6 cas : achat de la résidence principale, invalidité, décès du conjoint, surendettement, expiration des droits au chômage et cessation d’activité suite à liquidation judiciaire.
L’assurance vie est-elle un bon complément au PER pour les plus de 50 ans ?
Absolument. L’assurance vie offre une liquidité totale, une fiscalité avantageuse à la sortie après 8 ans, et une excellente gestion de la transmission patrimoniale, complétant idéalement le PER.
Quelle part de mes revenus dois-je consacrer à chaque placement après 50 ans ?
Cela dépend de votre situation fiscale, de vos besoins de liquidité et de vos projets. Une répartition équilibrée pourrait être de verser une part sur PER pour défiscaliser et une autre sur assurance vie pour la souplesse, à ajuster avec l’aide d’un conseiller.
Quelle fiscalité s’applique si je retire mon épargne avant 8 ans sur une assurance vie ?
Avant 8 ans, les gains sont soumis au Prélèvement Forfaitaire Unique (PFU) de 30 % ou selon le barème progressif de l’impôt, ce qui rend l’assurance vie moins avantageuse pour les retraits précoces.



