
Dans un contexte où le financement immobilier pèse lourdement sur le budget des ménages, optimiser le coût de son assurance de prêt immobilier est devenu un enjeu majeur. Face à la diversité croissante des offres sur le marché de l’assurance, la concurrence s’intensifie, offrant aux emprunteurs une occasion unique de réaliser des économies substantielles. Faire jouer la concurrence autour de son assurance emprunteur ne se limite pas à un simple changement de contrat : c’est une démarche stratégique qui nécessite de bien comprendre les mécanismes en jeu, les garanties indispensables, ainsi que les leviers légaux qui facilitent ces mouvements. Parmi ceux-ci, la délégation d’assurance s’impose comme un outil puissant pour comparer, négocier et réduire son taux d’assurance tout en maintenant une protection adaptée à son profil. Cette compétition accrue entre assureurs dynamise le marché, dressant un panorama riche en options pour qui sait chercher et bien négocier avec sa banque. En 2026, les dispositifs législatifs et la digitalisation des comparateurs d’assurance amplifient cette tendance, rendant plus accessible que jamais la possibilité de faire jouer la concurrence à son avantage.
La clé d’une bonne négociation réside dans la préparation. Recourir aux comparateurs d’assurance en ligne, étudier avec attention les clauses des contrats et corroborer les garanties exigées par la banque permet d’éviter les pièges fréquents et d’orienter son choix vers l’offre la plus compétitive. Par ailleurs, la connaissance des droits conférés par la loi Hamon et la loi Lemoine apporte une flexibilité inédite pour changer d’assurance dès que les conditions du contrat initial ne correspondent plus aux besoins ou aux opportunités du marché. De plus, adapter les garanties à sa propre situation médicale et professionnelle est une stratégie qui influence directement le taux d’assurance. Toutes ces étapes, combinées à une négociation habile avec l’établissement prêteur, font de la concurrence sur l’assurance de prêt un levier incontournable pour alléger le coût total d’un crédit immobilier. Ainsi, il ne s’agit plus seulement de souscrire une assurance, mais de bâtir une stratégie financière cohérente autour de cet élément souvent négligé mais déterminant.
En bref :
- Choisissez librement votre assurance emprunteur grâce à la délégation d’assurance.
- Utilisez des comparateurs d’assurance en ligne pour mesurer les offres concurrentes.
- Négociez activement avec votre banque pour bénéficier de conditions avantageuses.
- Adaptez vos garanties à votre profil personnel pour optimiser le taux d’assurance.
- Profitez des lois comme la loi Lemoine pour changer d’assurance quand vous le souhaitez.
- Soyez vigilant sur les exclusions et clauses spécifiques qui peuvent impacter votre protection.
- Envisagez de recourir à un courtier pour un accompagnement expert dans la démarche.
Comprendre le mécanisme de délégation d’assurance pour faire jouer la concurrence sur son assurance de prêt immobilier
L’assurance de prêt immobilier représente une part significative du coût global d’un crédit. Pourtant, il est encore fréquent que de nombreux emprunteurs s’en remettent à l’assurance proposée par leur banque sans envisager d’autres alternatives. La délégation d’assurance est un dispositif clé qui permet de rompre avec cette exclusivité imposée historiquement et de stimuler la concurrence entre assureurs.
Concrètement, la délégation d’assurance désigne la liberté donnée à l’emprunteur de souscrire une assurance emprunteur chez un assureur externe, différent de celui proposé par la banque prêteuse. Le principal levier réside dans la possibilité d’obtenir des garanties équivalentes mais à un coût moindre. En effet, les banques peuvent appliquer des tarifs parfois élevés, justifiés par une marge intégrée dans leur offre. Le marché, pourtant riche en alternatives, offre souvent des protections similaires bien plus abordables.
Pour que cette délégation soit acceptée par la banque, l’emprunteur doit s’assurer que le nouveau contrat présente une couverture conforme aux critères fixés par l’établissement, notamment en termes de garantie décès, invalidité permanente totale et incapacité temporaire de travail. Cette obligation d’équivalence permet à la banque de maintenir un niveau minimal de sécurité tout en laissant place à la concurrence.
Le fonctionnement de la délégation d’assurance a été fortement encouragé par les réformes législatives des dernières années. La loi Hamon, applicable jusqu’à la première année de souscription, puis la loi Lemoine, en vigueur depuis 2022, autorisent désormais le changement d’assurance de prêt à tout moment, simplifiant ainsi l’accès à des offres concurrentes plus performantes. Cette évolution juridique amplifie la dynamique concurrentielle, favorisée également par la multiplication des plateformes digitalisées qui agrègent et comparent facilement les taux d’assurance.
Par exemple, une jeune emprunteuse en bonne santé, après avoir utilisé un comparateur d’assurance, a réussi à réduire son taux d’assurance de moitié en optant pour une offre externe. Cette économie substantielle sur ses mensualités illustre le potentiel concret de la délégation, à condition d’être bien informé et méthodique dans la sélection des contrats.
Ainsi, pour tirer pleinement avantage de la délégation d’assurance, il est indispensable de bien analyser les conditions garanties, de comparer à l’aide d’outils performants, et de préparer la négociation avec la banque, qui a désormais l’obligation de répondre dans un délai légal à la demande de substitution. Cette émulation crée un cercle vertueux où l’emprunteur devient acteur de sa couverture, tout en renforçant la concurrence sur un marché longtemps perçu comme rigide.
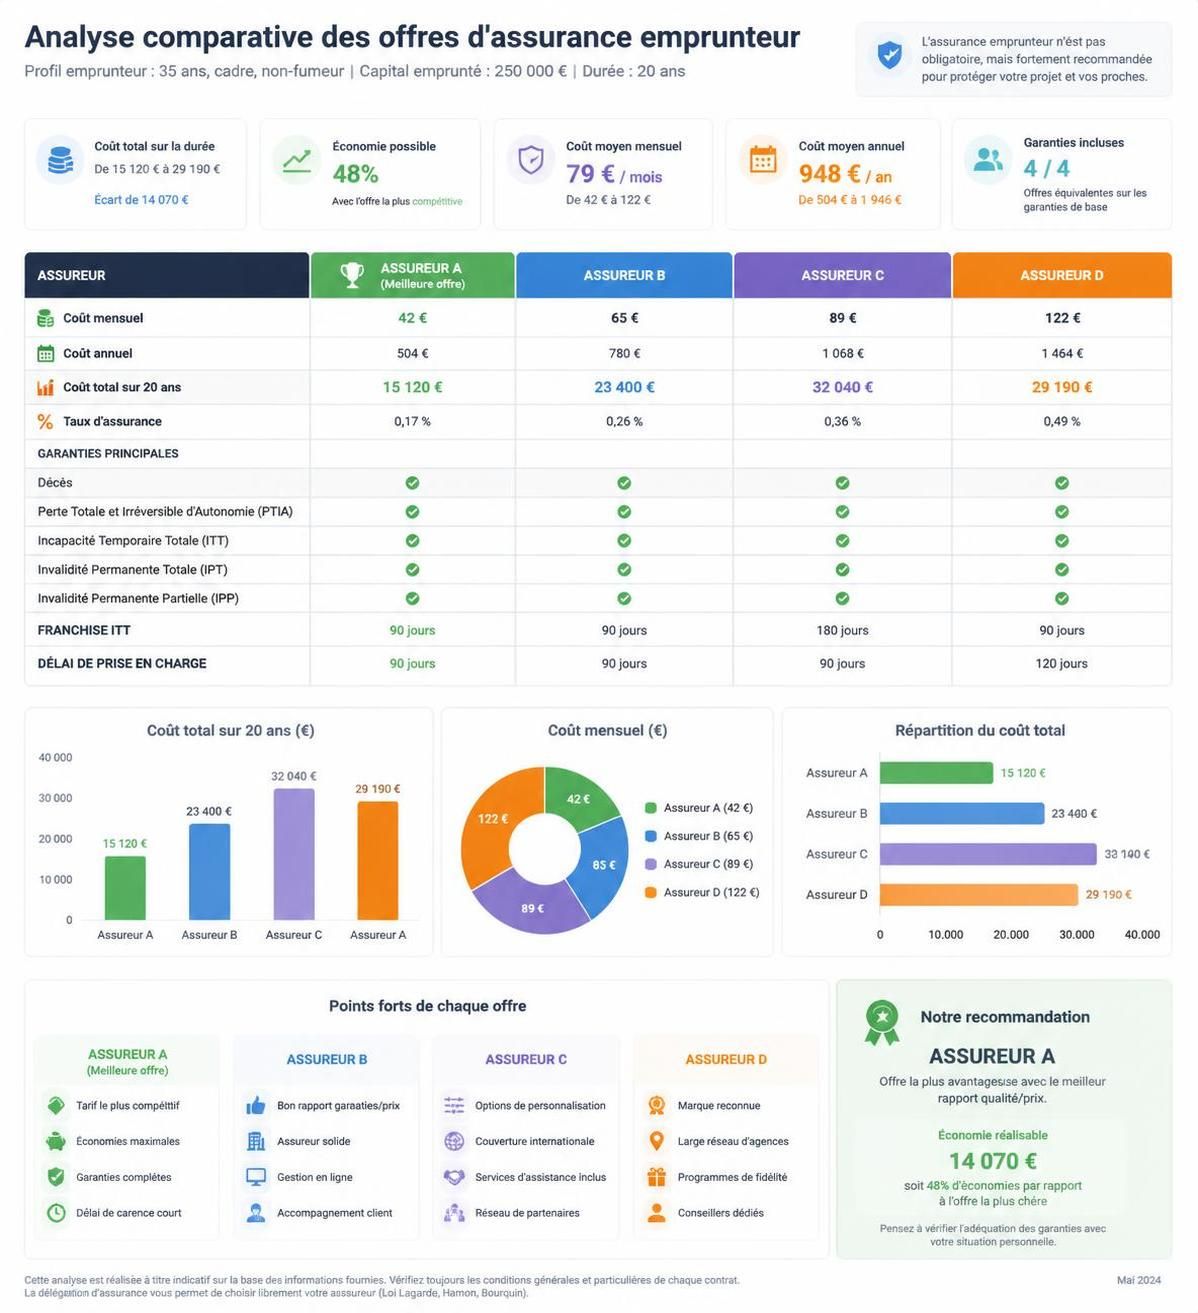
Optimiser sa négociation avec la banque grâce à une comparaison précise des offres concurrentes
La négociation avec la banque représente une étape déterminante dans la stratégie d’optimisation de son assurance de prêt immobilier. Avec la multiplication des offres sur le marché, il est devenu essentiel de bien préparer cette confrontation, en s’appuyant sur une étude comparative rigoureuse des conditions proposées par les assureurs concurrents.
Débuter cette étape passe par une identification claire des besoins : quel est votre profil d’emprunteur ? Votre âge, votre profession, votre état de santé et vos habitudes de vie influencent directement le choix des garanties. Une fois ces paramètres définis, un comparateur d’assurance en ligne vous permet d’accéder rapidement à une large palette d’offres, détaillant le taux d’assurance, les garanties incluses, les exclusions et les conditions spécifiques.
Il est crucial, lors de votre analyse, de veiller à ce que les garanties comparées soient strictement équivalentes. Par exemple, comparer une assurance incluant une couverture en cas d’invalidité permanente partielle avec une autre qui l’exclut biaise le comparatif. Seule une base commune garantit une vraie visibilité sur les économies possibles.
Une fois cette évaluation réalisée, vous serez armé pour présenter à votre banque une offre concurrente intéressante, ce qui permettra une négociation constructive sur le taux d’assurance. Les banques, conscientes de la compétition intense, acceptent souvent de revoir à la baisse leurs tarifs afin de fidéliser leurs clients. Des exemples récents montrent que certains emprunteurs ont obtenu des réductions allant jusqu’à 20 % en négociant simplement à partir d’une offre concurrente mieux placée.
En complément, ne négligez pas l’importance des garanties optionnelles. Certains assureurs proposent des extensions spécifiques adaptées à certains profils, comme la garantie perte d’emploi ou la prise en charge des affections chroniques. Selon votre situation, ces options peuvent être indispensables ou superflues. Leur intégration ou exclusion peut influer fortement sur le taux d’assurance final.
Pour réussir votre négociation, préparez un dossier détaillé comprenant :
- Les devis issus du comparateur d’assurance.
- Les comparatifs des garanties strictement équivalentes.
- Une analyse claire de vos besoins réels et profil.
- Les arguments financiers démontrant les avantages de l’offre concurrente.
Cette approche professionnelle accroît vos chances d’obtenir un meilleur accord, condition nécessaire pour faire baisser vos mensualités sur le long terme tout en conservant une couverture adaptée.
Adapter les garanties de son assurance de prêt immobilier pour une protection sur mesure à meilleur coût
Au-delà de l’aspect tarifaire, l’une des clés pour optimiser son assurance de prêt immobilier réside dans l’adaptation des garanties à sa situation précise. L’objectif est d’éviter le sur-mesure coûteux qui inclut des protections inutiles pour un profil donné tout en maintenant une couverture suffisante en cas d’aléas.
Premièrement, il est important d’analyser la quotité assurée. Cette quotité correspond au pourcentage du capital garanti en cas de sinistre. Dans la plupart des cas, cette quotité est à 100 % pour chaque co-emprunteur, mais il est possible de l’ajuster en fonction de la part de responsabilité de chacun dans le prêt, ou de la capacité financière. Par exemple, dans un couple où l’un des deux n’est pas concerné par certaines garanties, la quotité peut être réduite pour diminuer le coût.
Deuxièmement, le choix des garanties doit se faire en fonction du profil et des risques encourus. Par exemple, un emprunteur jeune, sans antécédents médicaux, actif professionnellement, peut choisir d’exclure certaines couvertures rares, comme la garantie perte d’emploi ou la couverture pour maladies graves, si ces risques sont jugés faibles. En revanche, un senior avec des problèmes de santé pourra privilégier des garanties plus complètes, ce qui impliquera en général un taux d’assurance plus élevé.
Troisièmement, les délais de franchise et les exclusions doivent être examinés minutieusement. Les délais d’attente avant prise en charge et les exclusions de garantie peuvent compromettre la pertinence d’un contrat trop économique. Une offre moins chère pouvant dissimuler des carences préjudiciables, il est essentiel de faire un arbitrage réfléchi entre coût et couverture effective.
Par exemple, dans une étude réalisée en 2025, l’ajustement précis des garanties au profil a permis à un emprunteur de réaliser une économie annuelle de 400 € sur son assurance de prêt, tout en conservant un niveau de protection adapté aux risques majeurs susceptibles de survenir.
Enfin, n’hésitez pas à solliciter l’aide d’un expert, comme un courtier en assurance, qui pourra conseiller sur le contrat le plus pertinent en fonction de votre situation spécifique.
Les lois et dispositifs légaux favorisant la concurrence sur l’assurance de prêt immobilier en 2026
Depuis quelques années, les lois ont profondément transformé le marché de l’assurance emprunteur, renforçant la concurrence et donnant plus de pouvoir à l’emprunteur pour choisir et changer son assurance de prêt immobilier. Ces évolutions législatives sont des leviers essentiels pour optimiser son contrat et réduire les coûts liés au financement immobilier.
La loi Hamon, instaurée en 2014, fut une première avancée majeure, permettant aux emprunteurs de résilier leur assurance de prêt pendant la première année suivant la signature du prêt, sans pénalités. Cette liberté offerte renforçait la négociation avec la banque et ouvrait la porte aux offres concurrentes.
En 2022, la loi Lemoine a accentué ce tournant en autorisant le changement d’assurance à tout moment, après la première année, ouvrant ainsi une nouvelle ère de compétition entre assureurs. Cette mesure élimine la contrainte des délais longs et des procédures complexes qui freinaient jadis le recours à la délégation d’assurance.
Ces dispositifs provoquent une mutation profonde du marché de l’assurance emprunteur en 2026. Les banques et assureurs doivent désormais faire preuve d’une transparence accrue et adapter leurs offres sous la pression d’une concurrence plus affirmée. Les emprunteurs ont ainsi la capacité de réviser régulièrement leur contrat pour bénéficier d’une couverture plus adaptée et surtout à un taux d’assurance plus compétitif.
Il est important également de rappeler que la législation impose à la banque un délai réglementaire pour accepter ou refuser la substitution d’assurance, renforçant la mise en concurrence. En cas de refus, la banque doit justifier précisément sa décision, ce qui limite les blocages arbitraires.
Grâce à ces mesures, les emprunteurs peuvent aujourd’hui bâtir un dossier solide pour renégocier leur assurance dans les meilleures conditions, s’appuyer sur la réglementation pour faire valoir leur droit à changer d’assurance et ne plus subir les tarifs imposés par défaut. Cette liberté accrue incite aussi les assureurs à proposer des garanties mieux ciblées et des prix attractifs pour capter les clients.
| Loi | Année d’entrée en vigueur | Principale disposition | Impact sur la concurrence |
|---|---|---|---|
| Loi Hamon | 2014 | Droit de résiliation pendant la première année | Favorise le changement d’assurance en début de prêt |
| Loi Bourquin | 2018 | Résiliation annuelle chaque année après la 1ère année | Augmente la fréquence des changements et la pression concurrentielle |
| Loi Lemoine | 2022 | Changement d’assurance à tout moment après un an | Renforce la concurrence et facilite la flexibilité de l’emprunteur |
Les bonnes pratiques pour utiliser un comparateur d’assurance et maximiser ses économies sur son assurance emprunteur
Les comparateurs d’assurance jouent un rôle crucial dans la démarche pour faire jouer la concurrence sur son assurance de prêt immobilier. En 2026, ces outils sont devenus plus sophistiqués, intégrant des algorithmes qui permettent une personnalisation fine des offres selon le profil de l’emprunteur, ses spécificités et ses attentes.
Pour utiliser efficacement un comparateur d’assurance, il est nécessaire de préparer soigneusement les informations que vous allez fournir : votre âge, votre profession, votre état de santé, ainsi que les caractéristiques précises du prêt (montant, durée). Ces données garantissent que les devis reçus seront pertinents et refléteront fidèlement le taux d’assurance auquel vous pouvez prétendre.
Le comparateur vous présentera alors plusieurs offres concurrentes assorties d’un détail des garanties et exclusions, des tarifs estimés et des conditions générales. Il est conseillé de demander plusieurs devis afin de confronter les propositions et éviter de se précipiter sur la première offre. Faites particulièrement attention aux exclusions de garanties, aux délais de carence et à la gestion des sinistres, qui peuvent impacter la qualité réelle de votre couverture.
Grâce à ces comparatifs, vous pouvez non seulement sélectionner l’offre la plus compétitive mais aussi préparer votre négociation avec la banque en présentant un dossier argumenté. La transparence offerte par ces plateformes digitales dynamise la concurrence, ce qui, au final, profite directement à votre pouvoir d’achat.
Par ailleurs, il ne faut pas hésiter à renouveler cette démarche à chaque année écoulée ou changement de situation personnelle, car le marché de l’assurance continue d’évoluer, avec des taux d’assurance qui peuvent fluctuer selon les politiques commerciales des assureurs.
Voici une liste des bonnes pratiques pour optimiser l’utilisation d’un comparateur d’assurance :
- Saisir des informations précises et complètes pour obtenir des devis adaptés.
- Comparer des offres avec des garanties équivalentes pour une vraie transparence.
- Lire attentivement les clauses relatives aux exclusions et franchises.
- Multiples devis pour saisir les différences tarifaires et optionnelles.
- Utiliser le comparateur régulièrement pour suivre l’évolution du marché.
Quand puis-je changer mon assurance emprunteur ?
Vous pouvez changer votre assurance emprunteur à tout moment, notamment grâce à la loi Lemoine qui facilite ce processus sans pénalités après la première année du contrat.
Comment faire jouer la concurrence entre les assureurs ?
En comparant les offres disponibles sur le marché à l’aide d’un comparateur d’assurance et en optant pour la délégation d’assurance, vous pouvez choisir une assurance différente de celle proposée par votre banque.
Quelles garanties faut-il comparer pour choisir une assurance emprunteur ?
Il faut comparer notamment les garanties relatives au décès, à l’invalidité, à l’incapacité temporaire de travail ainsi que les exclusions et franchises pour une évaluation complète.
Puis-je négocier mon taux d’assurance avec ma banque ?
Oui, munis d’offres concurrentes, vous pouvez négocier une meilleure tarification avec votre banque, qui souvent accepte de baisser son tarif pour conserver son client.
Les courtiers en assurance peuvent-ils m’aider ?
Les courtiers disposent d’une expertise qui leur permet de vous trouver l’offre la plus adaptée à votre profil et de négocier des conditions plus avantageuses.



