
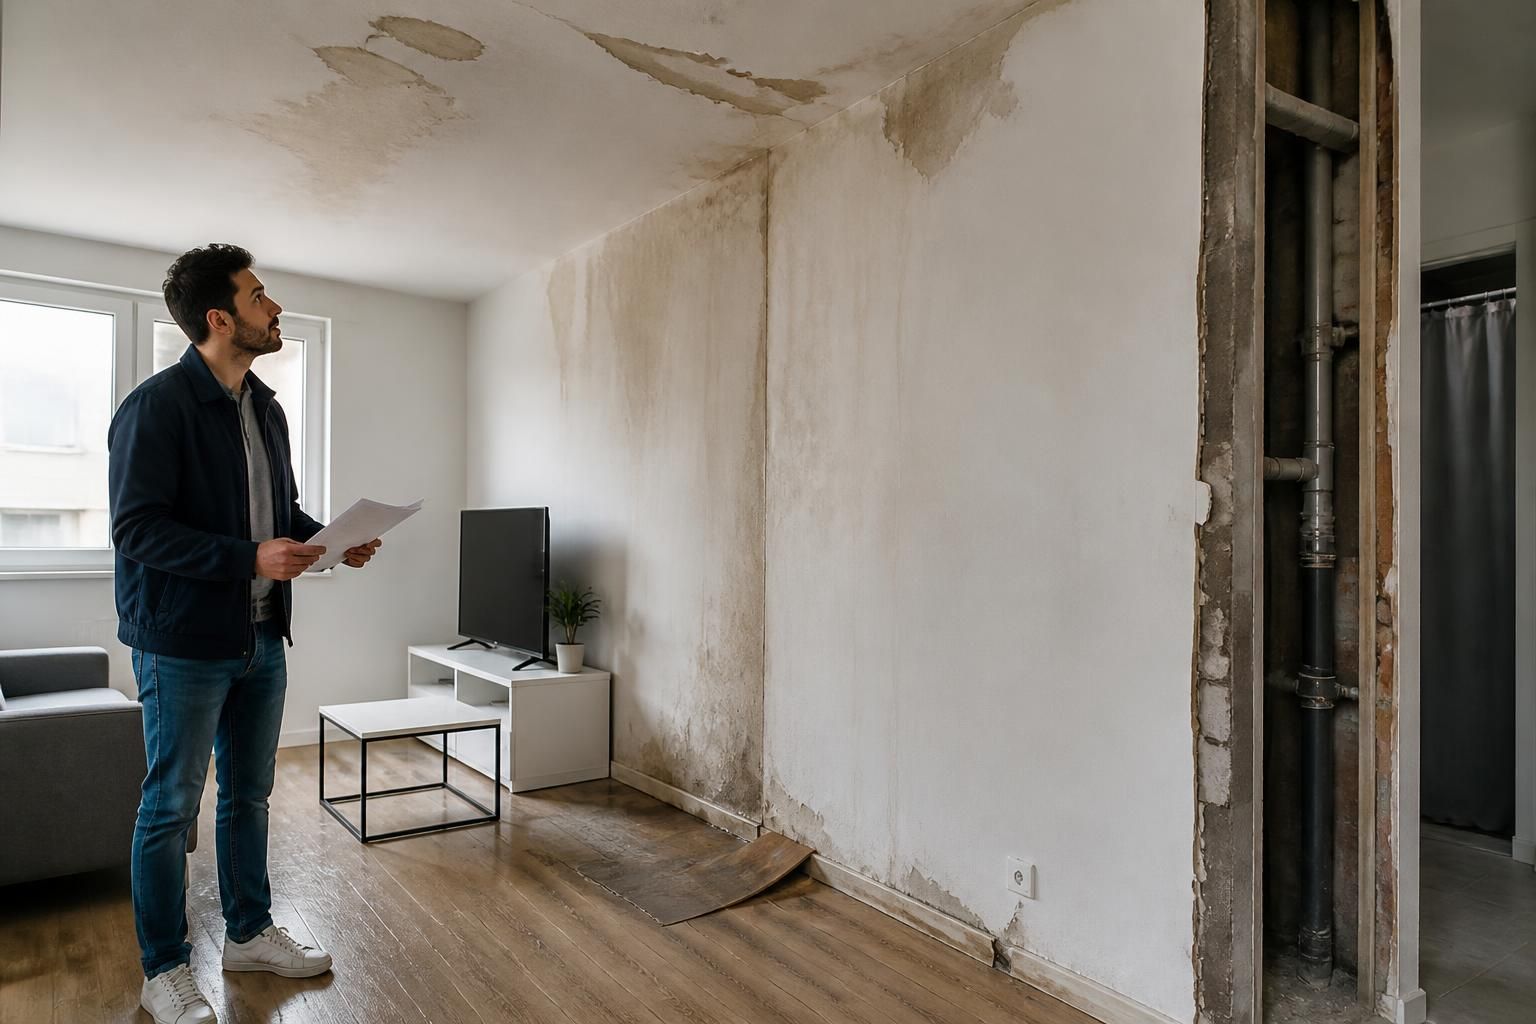
Une infiltration d’eau qui provient du logement voisin peut rapidement bouleverser votre quotidien et générer des dommages matériels considérables. En 2026, avec plus d’un million de sinistres liés aux dégâts des eaux recensés annuellement en France, cette problématique reste au cœur des préoccupations des propriétaires et locataires. Lorsqu’une fuite d’eau survient depuis l’appartement adjoint ou supérieur, la question cruciale se pose : qui supporte les coûts des réparations, et comment se déroule l’indemnisation ? Entre litiges, responsabilités partagées et procédures d’assurance, les modalités sont claires mais méritent d’être parfaitement comprises pour éviter retards et conflits inutiles.
Les dégâts causés par cette fuite peuvent toucher aussi bien les murs, le plafond, les planchers que les biens personnels. Le sinistre impose donc une gestion rigoureuse, depuis les gestes d’urgence pour limiter l’étendue des dommages jusqu’à la déclaration auprès de votre assureur. Connaître la différence entre responsabilité civile du voisin, vétusté des installations ou cas de force majeure est indispensable pour bien orienter votre démarche. Ce guide détaillé vous éclaire sur le cadre légal français, les processus à suivre et les options possibles en cas de désaccord, afin que chaque partie sache précisément qui paie quoi dans ce genre de situation.
En attendant, il convient d’adopter les bons réflexes sur-le-champ : sécuriser votre logement, récolter les preuves de la fuite, puis entamer les démarches avec votre assureur et, éventuellement, avec celui du voisin. Dans certains cas, la convention IRSI facilite le partage des responsabilités, notamment en copropriété, rendant ainsi le règlement des sinistres plus fluide et rapide. Quels sont les rôles de chaque acteur ? Comment la loi circule-t-elle entre responsabilité et indemnisation ? Suivez les explications ci-dessous pour tout savoir sur le sujet.
En bref :
- Intervenir rapidement pour réduire les dégâts est capital : couper l’eau, sécuriser l’électricité, protéger les biens.
- Déclarer le sinistre dans les 5 jours à votre assurance avec un constat amiable si possible, même si la faute du voisin n’est pas encore établie.
- La responsabilité dépend de la cause : défaut d’entretien, vétusté, vice de construction ou force majeure.
- La convention IRSI en copropriété fixe les règles de partage des coûts liés aux parties communes ou privatives.
- Si un litige survient, une mise en demeure ou une médiation sont des solutions avant le recours judiciaire.
- L’indemnisation est généralement prise en charge en premier par votre assureur, qui peut se retourner contre celui du voisin.
Dégât des eaux venant de chez le voisin : clarifier la responsabilité selon le droit français
En droit français, la notion de responsabilité dans un cas de dégât des eaux causé par un voisin découle explicitement de l’origine de la fuite d’eau. Cette distinction conditionne l’implication des assurances respectives et la détermination de celui qui doit payer la facture des réparations. Voici un aperçu des principales situations rencontrées :
Les responsabilités directement imputables au voisin
Lorsque la fuite trouve son origine dans une mauvaise installation ou un défaut d’entretien chez le voisin – par exemple, un joint défectueux non remplacé, un flexible de machine à laver qui lâche, ou un robinet laissé ouvert – la faute incombe explicitement au voisin. Cela engage sa responsabilité civile. Par conséquent, c’est son contrat d’assurance habitation qui est prié de prendre en charge les dommages occasionnés chez vous. Cette couverture inclut la remise en état de votre logement mais aussi le remboursement des biens personnels abîmés.
Cependant, s’il s’agit d’une réparation à la charge de la copropriété, comme une fuite sur une canalisation collective, alors le voisin n’est pas directement responsable mais c’est la copropriété qui doit intervenir. L’assurance dite multirisque de l’immeuble se charge de l’indemnisation, notamment via la convention IRSI.
Cas de vétusté ou force majeure : votre propre assurance entre en jeu
Si la détérioration est due à une usure normale, un événement climatique extrême (tempête, inondation) ou à un vice de construction, la responsabilité devient plus floue. Pour un sinistre provenant d’une canalisation ancienne qui se rompt sans faute spécifique, la garantie « dégâts des eaux » de votre propre assurance habitation vous dédommage généralement. C’est aussi le cas si la fuite provient d’un sinistre naturel qualifié de force majeure. Dans un tel cadre, ni vous ni le voisin n’êtes reconnus fautifs.
Dans tous les cas, vous devez impérativement déclarer le sinistre à votre assureur personnel. Celui-ci diligenterait une expertise et déterminera s’il y a lieu de se retourner contre l’assurance du voisin. Ce rôle subrogatoire protège vos intérêts même si la cause n’est pas établie à l’instant T.
La copropriété et les parties communes : une complexité fréquente
Dans un immeuble en copropriété, la situation est souvent compliquée par la nature des installations :
- Les tuyauteries des parties communes (colonnes montantes, collecteurs d’eaux usées) relèvent de la responsabilité du syndicat de copropriété.
- Les réseaux internes privatifs appartiennent à chaque propriétaire.
- En cas de sinistre, l’assurance collective souscrite par la copropriété doit prendre en charge le dégât si le défaut vient des parties communes.
- Sinon, l’assurance du voisin propriétaire de l’installation privative responsable doit indemniser.
La convention IRSI, aujourd’hui reconnue comme la référence depuis plusieurs années, précise précisément le partage des coûts entre différentes assurances dans ce contexte.
En synthèse, la clé du règlement réside dans la détermination de la cause exacte, qui nécessite souvent l’intervention d’un expert spécialisé ou d’un huissier pour établir un rapport sans contestation.
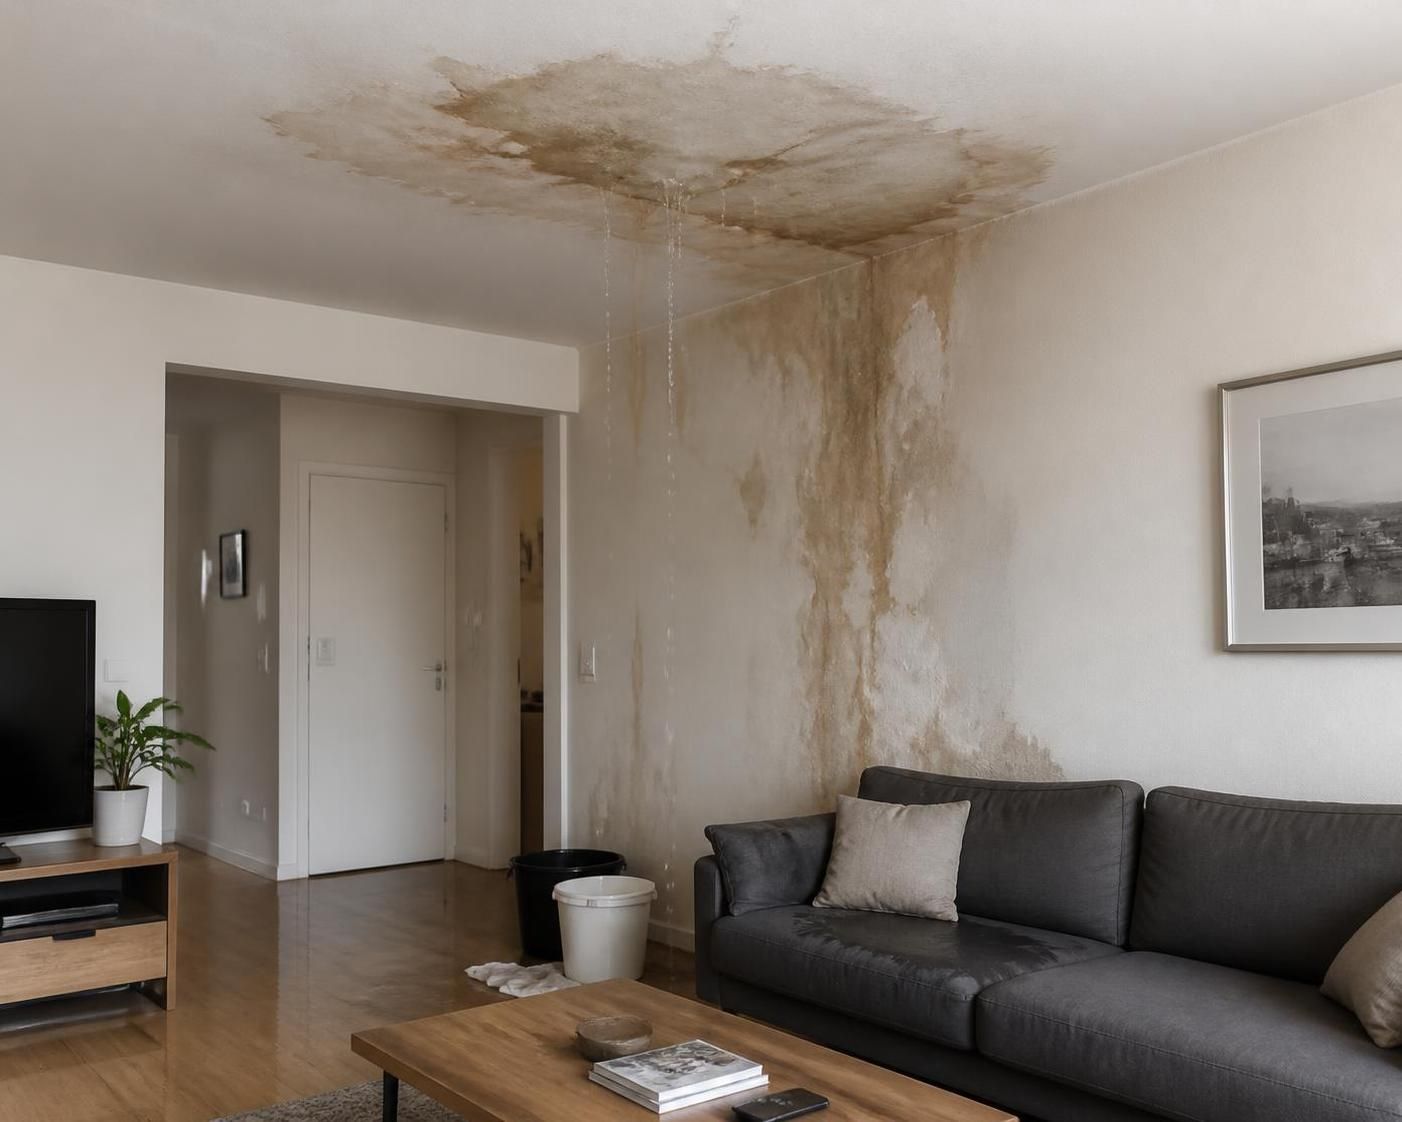
Réagir efficacement face à un dégât des eaux : gestes d’urgence et documentation essentielle
Face à une fuite d’eau inattendue issue du voisinage, réagir immédiatement permet de limiter les conséquences et d’éviter une aggravation coûteuse. Les premières heures sont décisives pour la protection de votre domicile et de vos biens.
Les gestes essentiels à accomplir dès la découverte du sinistre
Avant toute chose, sécurisez la situation :
- Coupez l’eau à la vanne d’arrêt, que ce soit la vôtre ou celle de l’immeuble si vous y avez accès. Cela stoppe la progression du sinistre.
- Coupez l’électricité via le disjoncteur principal si de l’eau risque de toucher des installations électriques : c’est une mesure indispensable pour prévenir les risques d’électrocution et d’incendie.
- Protégez vos biens : déplacez les meubles, tapis et appareils électroniques ou électroménagers situés dans la zone inondée.
- Asséchez autant que possible à l’aide de serviettes, serpillières ou ventilateurs pour ralentir les dégâts et limiter la formation de moisissures.
Ces premières actions permettent de réduire la portée du sinistre et de maîtriser les coûts futurs.
Documenter les dégâts : un impératif pour un traitement rapide
Avant d’engager les premières nettoyages, prenez soin de collecter des preuves solides :
- Photographies détaillées et vidéos de toutes les zones impactées, en particularité les traces d’humidité, les infiltrations visibles, les objets abîmés, les murs, plafonds et sols.
- Notez précisément la date, l’heure et les circonstances dans un carnet de sinistre personnel.
- Contactez votre voisin immédiatement pour l’informer ; sa collaboration est souvent préliminaire à une résolution sans conflit.
- Si possible, réalisez un constat amiable de dégât des eaux conjointement avec le voisin. Cela formalise les responsabilités et l’étendue des dommages.
Ne jetez aucun matériel endommagé comme un mobilier abîmé, un parquet mouillé ou des objets personnels endommagés. L’assureur et l’expert auront besoin de constater physiquement les dégâts pour évaluer précisément le montant des réparations.
Si vous habitez en copropriété, pensez également à prévenir le syndic. En cas de location, informez votre propriétaire pour qu’il puisse activer ses garanties.
Pourquoi éviter les réparations définitives sans accord ?
Il est crucial de ne pas entamer les travaux de remise en état (repeindre les murs, changer le sol, refaire un plafond) avant le passage effectif de l’expert mandaté par votre assureur. La constatation en l’état est la base pour que l’indemnisation soit intégrale, sans refus ni retenue financière. Par contre, des réparations d’urgence, comme l’intervention d’un plombier pour stopper la fuite à sa source, sont recommandées pour limiter les dégâts.
Déclarer un sinistre dégât des eaux venu du voisin : procédures et rôle des assurances habitation
Le cadre légal français prévoit des délais précis pour la déclaration de votre sinistre, mais surtout un mécanisme d’échanges entre assurances qui facilite la prise en charge du remboursement des dommages.
À qui déclarer ? Le rôle central de votre propre assurance habitation
Contrairement à ce que beaucoup pensent, même si la fuite vient du logement du voisin, c’est d’abord votre assurance habitation personnelle qui doit être contactée. Vous devez respecter un délai légal fixé en général à 5 jours ouvrables à compter de la découverte du sinistre. Une déclaration rapide évite une perte de droits potentielle.
Dans votre déclaration, vous pouvez indiquer que la source du dégât est une fuite d’eau provenant du voisin ou mentionner simplement la survenance d’un sinistre avec cause à déterminer. Votre assureur diligente alors l’expertise et engage un recours auprès de l’assurance du voisin s’il est reconnu responsable.
Ce mécanisme de tiers payant ou recours, propre au système français, permet au propriétaire victime d’être indemnisé rapidement sans attendre que la faute soit tranchée. Ensuite, ce sera votre assureur qui exercera les démarches pour récupérer les sommes auprès du voisin.
La convention IRSI et la répartition des coûts en copropriété
Depuis 2018, la convention IRSI est devenue la référence pour la gestion des sinistres en copropriété. Elle précise précisément comment répartir la charge financière selon la nature du sinistre :
| Type de sinistre | Responsabilité | Assurance en charge de l’indemnisation |
|---|---|---|
| Problème lié aux parties communes (canalisations collectives, toiture) | Copropriété (syndicat des copropriétaires) | Assurance multirisque de l’immeuble |
| Défaut dans une installation privative appartenant au voisin | Voisin propriétaire | Assurance habitation du voisin responsable |
| Sinistre impactant plusieurs appartements | Partages proportionnels selon les responsabilités | Intervention coordonnée via convention IRSI |
Dans les petites copropriétés, cette convention simplifie grandement les échanges évitant les longues procédures judiciaires. Dans le cas contraire (gros sinistre > 5000 €), une gestion plus complexe peut être requise avec expertises contradictoires.
Les démarches complémentaires à ne pas négliger
Pour une déclaration complète, vous devez joindre :
- Le constat amiable (signé ou non par le voisin)
- Les photographies des dommages
- Une description précise des dégâts
- Éventuellement un devis de réparation pour évaluer le coût
En copropriété, avertissez aussi le syndic, qui coordonnera parfois l’ensemble des réparations et démarches. Si vous êtes locataire, votre propriétaire doit être informé car sa propre assurance, la « propriétaire non occupant », peut être sollicitée.
Contentieux et recours en cas de désaccord autour du dégât des eaux du voisin
Malgré l’expertise et les assurances, certaines situations peuvent déraper en conflits nécessitant des actions supplémentaires.
Comment établir la preuve de la responsabilité du voisin ?
La preuve est essentielle mais pas toujours facile à réunir :
- Photos ou vidéos montrant le défaut ou la rupture spécifique dans la canalisation du voisin, réalisées de préférence avec son accord.
- Rapport d’expert ou procès-verbal d’huissier établissant l’origine précise de la fuite.
- Témoignages ou écrits confirmant la reconnaissance du sinistre par le voisin.
- Factures ou devis de réparation antérieure chez le voisin montrant un problème latent.
Sans ces documents, l’assureur aura du mal à contraindre le voisin, et l’indemnisation peut être ralentie voire refusée. Si nécessaire, vous pouvez recourir à une expertise judiciaire indépendante pour trancher.
Que faire si le voisin refuse de payer ou n’a pas d’assurance ?
Avant toute procédure, il est conseillé :
- D’envoyer une mise en demeure formelle par lettre recommandée avec accusé de réception pour obliger le voisin à coopérer.
- Faire appel à un médiateur ou saisir la Commission de Médiation d’Assurance pour tentatives de règlements amiables.
- En dernier recours, saisir le tribunal judiciaire, où vous disposerez d’un délai de 5 ans pour agir en responsabilité civile.
Rappelons que si le voisin est insolvable ou non assuré, la récupération intégrale des sommes peut être compromise malgré un jugement à votre faveur. Votre propre assurance habitation peut cependant vous couvrir, notamment grâce à la garantie « protection juridique » incluse parfois dans les contrats.
Liste des frais récupérables en cas de victoire au litige
- Coût des réparations des installations endommagées
- Frais de déshumidification et assèchement
- Remboursement des biens mobiliers (meubles, électroménagers) sur présentation de factures
- Frais de contre-expertise ou d’huissier
- Coûts de mise en demeure
- Intérêts légaux sur les sommes dues
- Parfois, dommages-intérêts pour préjudice moral ou gêne subie
Les frais d’avocat sont rarement inclus à moins d’une décision judiciaire contraire pour abus manifestes.
Pour approfondir les questions techniques de rénovations liées aux dégâts, comme la remise en état des sols après humidité prolongée, consultez cet article sur le parquet massifs et sols humides. Les problèmes de structure du logement, parfois aggravés par ces sinistres, sont détaillés dans l’article sur la fissure dans les murs porteurs, une problématique non rare après infiltration.
Dois-je systématiquement contacter le voisin avant mon assurance ?
Vous devez informer votre voisin rapidement pour que la fuite soit arrêtée, mais la déclaration du sinistre doit impérativement se faire auprès de votre propre assurance. Cela garantit une prise en charge rapide et évite les démarches longues avec le voisin.
Quel est le délai maximum pour déclarer un dégât des eaux ?
La déclaration doit être effectuée dans un délai de 5 jours ouvrés à partir de la découverte du sinistre. Ce délai est légal et son non-respect peut entraîner la perte d’indemnisation.
Que faire si le voisin refuse l’accès à son domicile pour recherche de fuite ?
Vous pouvez envoyer une mise en demeure par lettre recommandée avec accusé de réception. En cas de refus persistant, faire appel au syndic en copropriété ou saisir un tribunal peut être nécessaire.
L’assurance du voisin peut-elle me refuser l’indemnisation ?
Non, vous êtes indemnisé par votre propre assurance même si la faute est celle du voisin. C’est ensuite votre assureur qui réclamera les sommes à l’assurance du voisin.
En copropriété, qui paie les réparations des parties communes endommagées ?
C’est la copropriété qui est responsable et son assurance couvre généralement la réparation, selon les règles définies par la convention IRSI.



