
Dans le domaine de l’assurance auto, la notion de malus reste souvent source d’inquiétude, notamment lorsque survient un accident. La plupart des conducteurs s’interrogent sur les conséquences d’un sinistre dont ils ne sont pas responsables : le malus sera-t-il appliqué ? Quels sont les impacts sur l’indemnisation et la prise en charge des dommages ? La compréhension des règles qui encadrent ce mécanisme est essentielle pour anticiper les coûts et les démarches à effectuer en cas d’accident.
En 2026, la gestion des sinistres continue d’évoluer, avec des assureurs affinant leur politique vis-à-vis des accidents non responsables. Si le principe général veut qu’un accident dont vous n’êtes pas fautif ne provoque pas de malus, certaines exceptions existent. Ces dernières concernent surtout les cas liés aux infractions au code de la route, ou à la situation du tiers impliqué. Comprendre ces subtilités permet de mieux négocier son contrat d’assurance et d’éviter des mauvaises surprises lors du renouvellement.
- Un accident non responsable n’entraîne généralement pas de malus, votre bonus-malus demeure intact quel que soit le nombre de sinistres.
- Des exceptions majeures existent, notamment en cas de conduite sans permis, sous alcool ou stupéfiants.
- En cas de tiers non assuré ou en fuite, le Fonds de Garantie (FGAO) peut prendre en charge votre indemnisation.
- Il est primordial de bien comprendre les clauses de votre contrat d’assurance pour savoir dans quelles conditions de prise en charge vous évoluez.
- La vigilance est de mise en cas de responsabilité partagée qui peut entraîner une majoration du malus et une franchise partielle.
Comprendre la notion d’accident non responsable en assurance auto et ses implications sur le malus
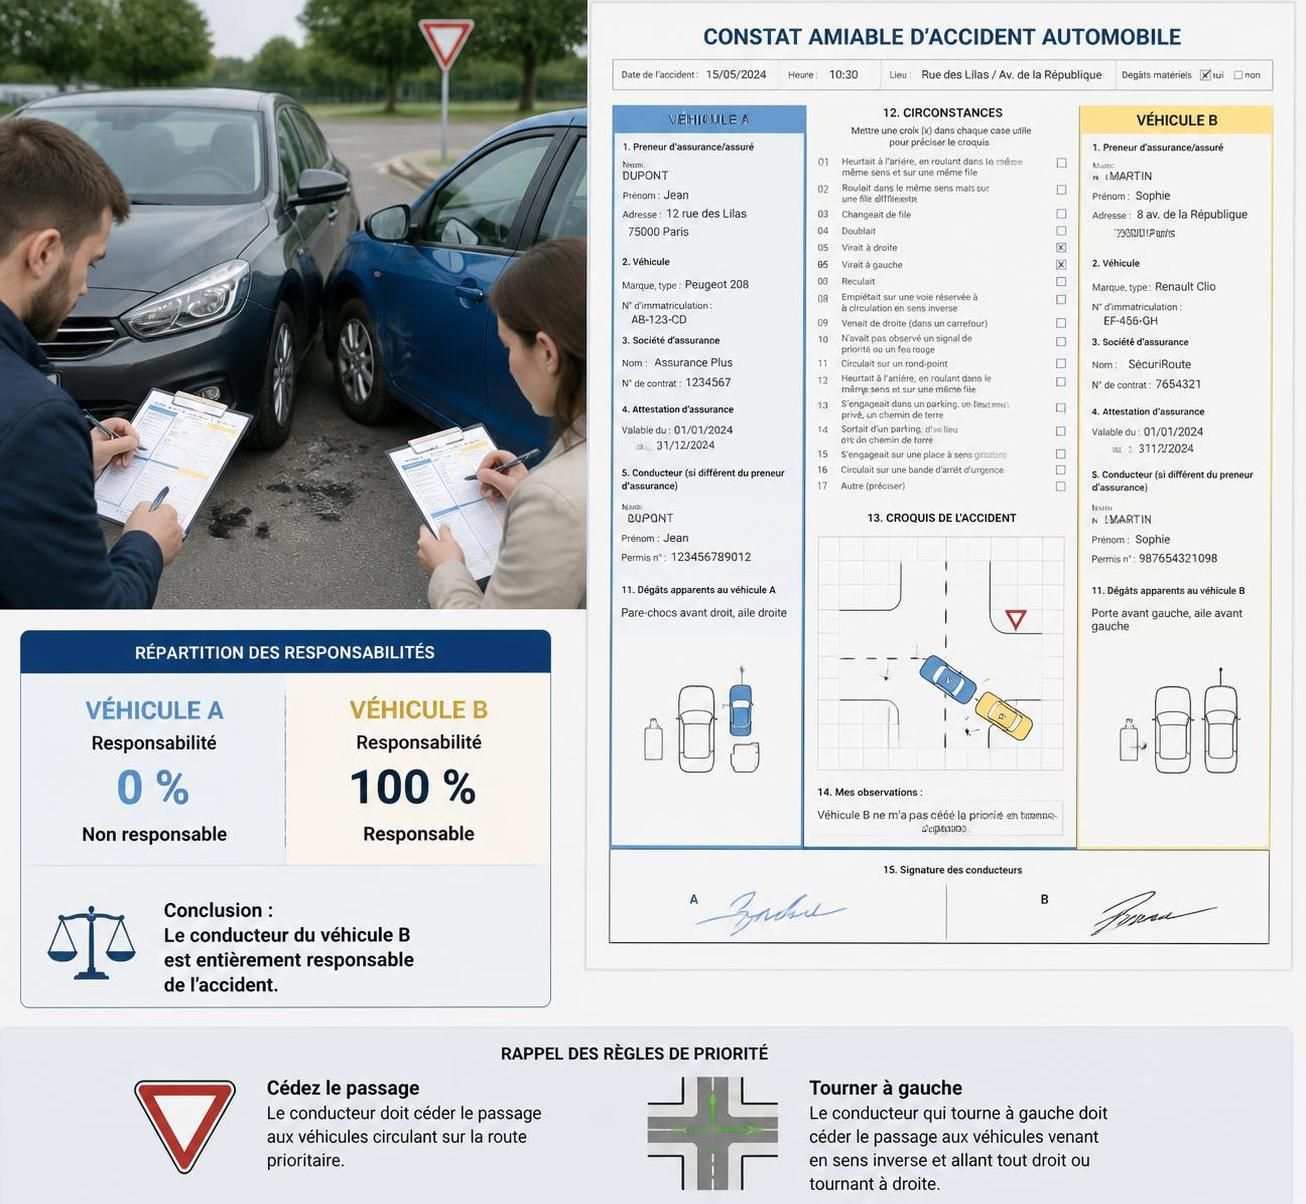
Un accident non responsable désigne une collision où vous n’êtes pas à l’origine du sinistre. Pour le savoir, il faut analyser précisément les circonstances et la responsabilité des conducteurs concernés. En assurance auto, cette évaluation est souvent issue d’un constat amiable signé par tous les parties. Ce document reconstitue les faits et désigne le conducteur fautif, ce qui permet à l’assureur de déterminer l’absence d’impact sur votre malus.
En raison de la complexité qu’engendre parfois la collecte des preuves – absence de témoins, déclarations contradictoires ou fuite du conducteur fautif – un expert peut être mandaté pour approfondir l’enquête. Sa mission consiste à recouper les éléments (photos, rapports de police, déclarations) pour éclairer la position de chaque partie. En cas de refus de coopération ou de délit de fuite, il est indispensable de porter plainte et de rassembler un maximum de preuves (témoignages, images vidéo).
Les catégories d’accidents et leurs conséquences sur l’assurance
| Type d’accident | Responsabilité | Conséquences sur le malus | Indemnisation |
|---|---|---|---|
| Accident responsable | Conducteur reconnu fautif | Augmentation du malus (environ +25%) | Prise en charge par l’assurance, mais avec surprime |
| Accident non responsable | Conducteur victime, tiers responsable | Aucun malus appliqué | Indemnisation complète sans pénalité |
| Accident à responsabilité partagée | Faute partagée entre conducteurs | Malus partiel (+12,5% environ) | Indemnisation proportionnelle selon degré de responsabilité |
Cette classification permet de comprendre l’impact d’un sinistre sur votre historique d’assurance auto et la modification éventuelle de votre prime. Le système de bonus-malus est conçu pour encourager la prudence et responsabiliser les conducteurs.
Exceptions à la règle : quand un accident non responsable peut générer un malus
Si la notion d’accident non responsable garantit généralement la conservation de votre bonus-malus, des situations particulières peuvent produire l’effet inverse. En effet, conduire sans permis, sous l’emprise de l’alcool ou de stupéfiants est considéré comme une violation grave des règles de conduite. Ces infractions modifient profondément la gestion de votre contrat d’assurance en cas d’accident.
Dans ces contextes, votre assureur est en droit de refuser l’indemnisation ou d’appliquer une surprime forte au renouvellement du contrat. Par exemple, un conducteur qui provoque un accident non responsable en étant sous alcoolémie peut non seulement perdre son droit à indemnisation, mais aussi se voir résilier son assurance. Ces conséquences sont souvent renforcées en cas de récidive ou de sinistre avec blessés graves. Par ailleurs, des sanctions pénales viennent s’ajouter, telles que suspension de permis, amendes ou peine de prison.
Impact sur votre contrat d’assurance et conseils pratiques
Il est primordial de lire attentivement les conditions d’application de votre contrat d’assurance, notamment les clauses d’exclusion en cas de conduite illégale. Certaines assurances prévoient aussi des franchises accrues ou une limitation des garanties dans ces cas. Il convient donc de :
- Vérifier les mentions relatives à la conduite sous influence ou sans permis.
- Consulter votre assureur après sinistre pour comprendre les conséquences précises.
- Prendre en compte que ces infractions peuvent rendre plus difficile la recherche d’une nouvelle assurance en cas de résiliation, notamment via les ressources sur la résiliation assurance auto.
Indemnisation, franchise et prise en charge : que change un accident non responsable ?
Un des avantages fondamentaux pour l’assuré victime d’un sinistre non responsable réside dans le droit à une indemnisation intégrale de ses dommages. Celle-ci couvre les frais de réparation du véhicule, les frais médicaux liés à d’éventuelles blessures ainsi que les préjudices immatériels comme la perte d’usage du véhicule. Ce droit s’applique quel que soit le niveau de garantie souscrit (au tiers ou tous risques), à condition que le conducteur responsable soit identifié et assuré juridiquement.
Concrètement, votre assureur prend en charge la réparation ou le remboursement et se retourne ensuite contre l’assureur de l’autre partie par le biais d’un recours subrogatoire automatique. Ce mécanisme assure une indemnisation rapide sans démarches complexes pour vous. Toutefois, les cas de tiers non assuré ou en délit de fuite compliquent le processus. Si le fautif est inconnu ou non assuré, votre assureur peut invoquer le Fonds de Garantie des Assurances Obligatoires (FGAO) pour assurer votre prise en charge, notamment lorsque les dommages sont corporels ou soumis à des clauses spécifiques.
Franchise en cas de sinistre non responsable : quelles règles ?
En règle générale, la franchise ne s’applique pas lorsqu’un conducteur est totalement non responsable. Vous devez être indemnisé à 100%, sans avance de frais. Quelques situations méritent néanmoins attention :
- En cas de responsabilité partagée, la franchise est calculée au prorata de votre faute, souvent autour de 50%.
- Certains contrats stipulent des franchises incompressibles, même en cas de sinistre non responsable, et ce pour des dommages minimes ou selon des conditions particulières.
- Des formules d’assurance proposent des options sans franchise ou avec une franchise réduite en cas de sinistre, des dispositifs avantageux à envisager.
Cas complexes : accidents avec tiers non assuré ou en fuite et l’intervention du Fonds de Garantie
Lorsque le conducteur responsable n’est pas assuré ou prend la fuite après l’accident, la situation se complique. Ces scénarios sont fréquents et demandent une attention particulière, notamment au moment de la déclaration du sinistre et des négociations avec votre assureur. La prise en charge dépend fortement des clauses du contrat que vous avez choisi, qui peuvent prévoir des garanties spécifiques.
La procédure est alors la suivante :
- Tiers identifié mais non assuré : votre assureur engage un recours contre ce tiers pour récupérer les indemnités avancées, mais le remboursement peut être long ou partiel en cas d’insolvabilité.
- Tiers en délit de fuite ou inconnu : si vous êtes assuré tous risques, votre compagnie prend en charge les réparations selon les termes contractuels, souvent avec application d’une franchise.
- Assuré au tiers uniquement : vous dépendez alors du FGAO pour être indemnisé, principalement pour les préjudices corporels graves. Cette prise en charge est soumise à des conditions très strictes telles que dépôt de plainte et preuves tangibles.
Dans ces situations difficiles, collecter un maximum de preuves (photos, constats, témoignages, rapports médicaux) et réagir rapidement avec votre assureur est essentiel pour sécuriser vos droits.
Précautions pour éviter un malus injustifié après un accident non responsable
Pour préserver votre bonus-malus, vecteur majeur d’économies sur votre assurance auto, il est crucial de suivre des démarches rigoureuses en cas de sinistre non responsable. Chaque étape doit être attentive :
- Compléter un constat amiable précis et signé par tous les conducteurs pour garantir la bonne répartition des responsabilités.
- Noter et conserver preuves visuelles et écrites telles que photos de la scène, plaques d’immatriculation, témoignages ou vidéos disponibles.
- Informer rapidement votre assureur pour éviter tout malentendu sur votre responsabilité et faciliter le traitement du dossier.
- Connaître les situations de force majeure (collision avec animal sauvage, catastrophe naturelle) qui peuvent protéger contre tout malus, sous réserve d’une analyse au cas par cas.
- En cas de vol ou utilisation frauduleuse de votre véhicule, apporter une preuve irréfutable de l’usage non autorisé.
Il est important de rappeler que vouloir éluder un malus en changeant d’assurance ne sert à rien, car le coefficient bonus-malus est un historique partagé entre compagnies. La prévention et la transparence restent vos meilleures protections.
Déclarer un sinistre inférieur à 500 euros peut aussi s’avérer utile pour mieux maîtriser la gestion de votre dossier et éviter une répercussion inutile sur votre contrat.
Un accident non responsable peut-il toujours garantir l’absence de malus ?
En principe oui, un accident dont vous n’êtes pas responsable ne modifie pas votre coefficient bonus-malus, sauf exceptions liées à des infractions graves comme la conduite sans permis ou sous alcool.
Comment se passe l’indemnisation si le conducteur responsable est en fuite ?
Si le responsable est en fuite ou non identifié, votre indemnisation dépend du type de contrat, avec souvent l’intervention du Fonds de Garantie des Assurances Obligatoires (FGAO) pour les dommages corporels ou garanties particulières.
Quelle franchise s’applique en cas d’accident non responsable ?
Aucune franchise n’est appliquée en cas d’accident entièrement non responsable. En cas de responsabilité partagée, elle est proportionnelle au défaut de responsabilité (généralement autour de 50%).
Peut-on contester l’application d’un malus après un accident non responsable ?
Oui, il est possible de contester auprès de votre assureur en fournissant des preuves attestant votre non-responsabilité, notamment un constat amiable signé et éventuellement un rapport d’expertise.
Comment éviter de perdre son droit à indemnisation après un accident ?
Respecter scrupuleusement le code de la route, notamment éviter conduite sous alcool ou sans permis, remplir correctement le constat amiable et communiquer rapidement avec son assureur sont les clés pour maintenir ses droits.



