
Dans le paysage dynamique de l’entrepreneuriat en 2026, choisir entre la micro-entreprise et la SASU pour une activité de conseil soulève de nombreuses questions. Ces deux statuts sont parmi les plus prisés par les consultants indépendants, mais ils présentent des différences majeures à maîtriser. La micro-entreprise séduit par sa simplicité administrative et ses coûts réduits, tandis que la SASU offre une flexibilité accrue, une meilleure protection sociale et des opportunités fiscales étendues. Dès lors, comment opter pour le statut juridique le plus adapté à son projet de conseil ? Entre plafonds de chiffre d’affaires, responsabilités, régime fiscal et charges sociales, l’arbitrage n’est pas toujours évident. Ce guide complet met en lumière les critères essentiels à considérer pour entreprendre sereinement, que vous soyez en phase de lancement ou déjà installé.
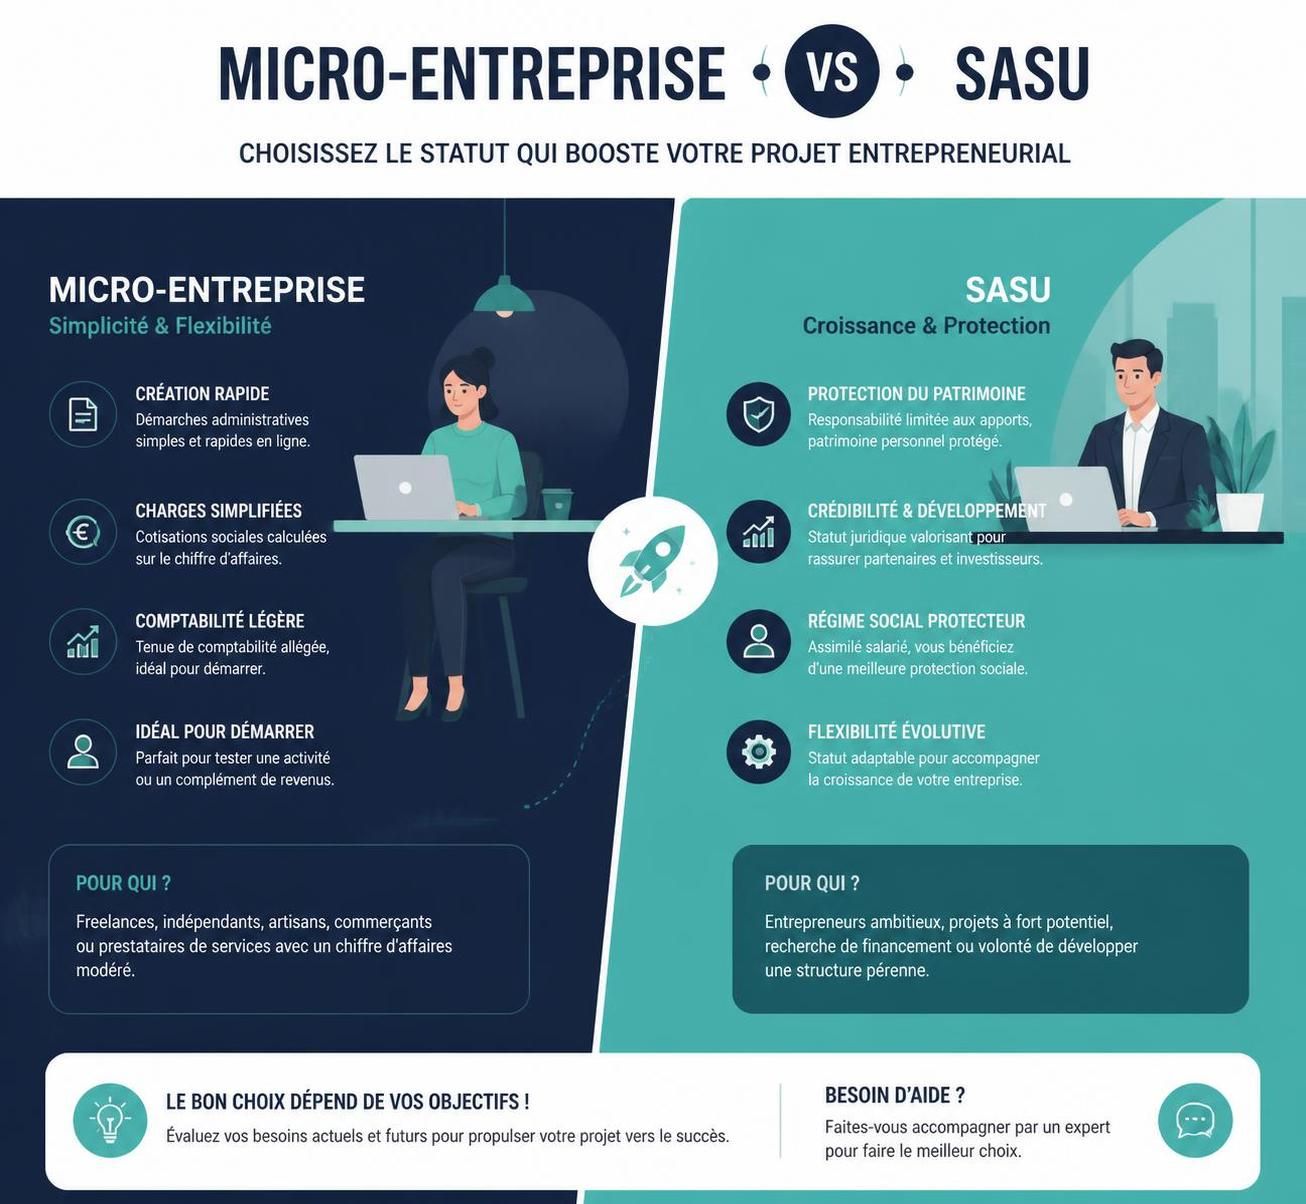
En 2026, l’activité de conseil réclame une structuration claire et optimale. La micro-entreprise reste un choix privilégié pour démarrer rapidement sans lourdeurs administratives, particulièrement si votre chiffre d’affaires prévisionnel se situe sous les seuils de 83 600 euros pour les prestations de services. Ce régime allège la comptabilité, vous fait bénéficier d’un abattement forfaitaire intéressant en fiscalité et vous exonère de charges sociales en cas d’absence de chiffre d’affaires. En revanche, si votre ambition dépasse ces plafonds, ou si vous devez déduire des charges réelles importantes (loyer, matériel, sous-traitance), la constitution d’une SASU devient incontournable. Ce statut vous permet d’exercer avec un capital symbolique, de limiter votre responsabilité aux apports, de bénéficier d’un statut d’assimilé salarié et d’optimiser fiscalement grâce à l’imposition à l’impôt sur les sociétés et à la distribution de dividendes.
Le choix entre micro-entreprise et SASU ne se limite donc pas à une simple préférence administrative : il conditionne la gestion quotidienne, la protection sociale et la capacité de développement de votre activité de conseil. Ce dilemme s’inscrit au cœur de la décision entrepreneuriale, à la croisée de la stratégie fiscale, sociale et juridique. Ce dossier détaille les caractéristiques de chaque régime, leurs avantages, limites et modes d’emploi ainsi que des simulations chiffrées concrètes, afin d’accompagner pas à pas le consultant dans ce choix clé.
Quelques points clés pour prendre la bonne décision :
- Micro-entreprise : simplicité, plafonds de CA, comptabilité allégée, abattement fiscal forfaitaire, protection du patrimoine personnel.
- SASU : structure juridique solide, responsabilité limitée, comptabilité complète, imposition à l’IS, cotisations sociales sur rémunération, dividendes à la flat tax.
- Régime fiscal : abattement forfaitaire sous micro vs déduction des charges réelles en SASU.
- Protection sociale : travailleur non-salarié en micro-entreprise vs assimilé salarié en SASU.
- Coûts : coût comptable faible en micro, plus élevé mais compensé par des optimisations en SASU.
Micro-entreprise ou SASU : comprendre les fondements des statuts pour une activité de conseil
Dans le contexte actuel de l’activité de conseil, bien comprendre la nature et le fonctionnement des deux statuts majeurs que sont la micro-entreprise et la SASU est indispensable. Chaque régime juridique recèle ses subtilités et répond à des objectifs différents, notamment en matière de fiscalité, de protection sociale, de responsabilités et de gestion administrative.
La micro-entreprise : un régime fiscal et social simplifié pour démarrer sereinement
La micro-entreprise n’est pas en tant que telle une forme juridique mais un régime simplifié appliqué à l’entreprise individuelle. Cela signifie que le micro-entrepreneur exerce en nom propre, sans création de société spécifique. Ce statut est conçu pour faciliter la création d’entreprise en réduisant l’administratif et les obligations comptables.
Les plafonds de chiffre d’affaires sont un élément clé en micro-entreprise. Pour une activité de conseil, qui relève des prestations de services, le plafond est fixé à 83 600 euros pour les années 2026. Cette limite doit être respectée pendant deux années consécutives pour conserver le régime. Le micro-entrepreneur bénéficie d’une comptabilité ultra-allégée, consolidée par la tenue d’un simple livre des recettes. Si votre activité implique aussi des ventes de marchandises, un registre des achats s’ajoute. La franchise en base de TVA offre un autre avantage intéressant pour les consultants sous seuils spécifiques, avec l’exonération de facturation et de déclaration de TVA.
Fiscalement, la micro-entreprise applique un abattement forfaitaire sur le chiffre d’affaires, variant selon la nature de l’activité : 34% dans les prestations de services libérales et BNC, pour l’essentiel des activités de conseil. Les charges sociales sont proportionnelles au chiffre d’affaires : 21,2% pour les prestations de services. En cas d’absence de chiffre d’affaires, aucune cotisation n’est due, un point rassurant pour les créateurs confrontés à une activité fluctuante.
Depuis la loi de février 2022, une distinction claire protège désormais le patrimoine personnel du micro-entrepreneur, évitant à celui-ci d’être saisi en cas de dettes professionnelles, sauf exceptions. Cette évolution renforce la sécurité juridique tout en conservant la simplicité de gestion.
La SASU : une société offrant souplesse, protection et optimisation fiscale
La SASU, ou Société par Actions Simplifiée Unipersonnelle, constitue une société à part entière dotée de la personnalité morale. Elle se caractérise par la création de statuts, la nomination d’un président – souvent l’associé unique – et l’immatriculation au registre du commerce et des sociétés. Ce statut minimise la responsabilité au capital investi, protégeant ainsi le patrimoine personnel.
Contrairement à la micro-entreprise, la SASU n’est soumise à aucun plafond de chiffre d’affaires, ce qui permet aux consultants ambitieux de développer leur activité sans contrainte sur les revenus. Sur le plan fiscal, la SASU est de droit soumise à l’impôt sur les sociétés (IS), avec un taux réduit de 15 % sur les premiers 42 500 euros de bénéfices et un taux normal de 25 % au-delà. Le président, assimilé salarié, est soumis à des cotisations sociales sur sa rémunération représentant environ 60 % à 75 % du salaire brut. En revanche, les dividendes versés bénéficient depuis 2026 d’un prélèvement forfaitaire unique de 31,4 %, sans charges sociales supplémentaires.
Les obligations comptables sont plus lourdes : tenue complète des écritures, bilan annuel, déclaration fiscale et tenue d’assemblées. Cette rigueur confère néanmoins une meilleure crédibilité auprès des partenaires commerciaux et grands comptes, ce qui peut faciliter le développement et les contrats avec des clients exigeants.
Le choix entre micro-entreprise et SASU dépend ainsi de l’équilibre entre la simplicité, la protection juridique, le cadre fiscal et sociale, mais aussi vos ambitions d’évolution et d’investissement dans votre activité de conseil.
Fiscalité et cotisations sociales : les leviers essentiels pour choisir entre micro-entreprise et SASU
Le cœur du différentiel entre micro-entreprise et SASU réside incontestablement dans le mode d’imposition et la gestion des charges sociales. L’activité de conseil, souvent basée sur des prestations intellectuelles, doit être pensée en termes de fiscalité pour maximiser le revenu net et optimiser les dépenses professionnelles.
L’abattement forfaitaire en micro-entreprise, simplicité mais limites
Le régime micro-fiscal appliqué à la micro-entreprise consiste à appliquer un abattement forfaitaire sur le chiffre d’affaires pour calculer le bénéfice imposable. Pour les activités de prestations de services (BNC), l’abattement est fixé à 34 %. Cet abattement couvre de manière forfaitaire les charges professionnelles : matériel, déplacements, loyers, assurances.
Un exemple concret illustre bien cette simplification : un consultant facturant 50 000 euros par an bénéficie d’un bénéfice imposable de 33 000 euros après abattement. Ce montant est intégré à ses autres revenus déclarés pour être soumis à l’impôt sur le revenu au barème progressif. Le principal avantage de ce système réside dans son automatisation, évitant ainsi d’avoir à justifier ou comptabiliser précisément chaque dépense.
Cependant, cet avantage peut devenir un inconvénient lorsque les dépenses réelles sont élevées, car elles ne sont pas prises en compte. Le consultant avec des charges supérieures à 34 % de son chiffre d’affaires se retrouve à payer des impôts et charges sur un bénéfice fictif majoré, désavantageant son résultat net final.
Par ailleurs, les cotisations sociales en micro-entreprise sont calculées sur le chiffre d’affaires encaissé, avec un taux d’environ 21,2 % pour les services. Malgré une taxation proportionnelle, cette assiette ne reflète pas le bénéfice réel et peut pénaliser en cas de marges faibles ou de déficit.
L’imposition à l’impôt sur les sociétés et la rémunération en SASU, leviers de flexibilité
La SASU offre une autre approche fiscale, avec la possibilité de déduire réellement toutes les charges liées à l’activité, y compris les investissements et les frais réels. Le bénéfice net imposable à l’IS est ainsi réduit d’autant, ce qui permet une optimisation fiscale notable lorsque l’activité nécessite des dépenses conséquentes.
Par ailleurs, le président assimilé salarié se verse une rémunération soumise aux cotisations sociales, à environ 60 % du brut. Si aucune rémunération n’est versée, aucune charge sociale n’est dûe sur les dividendes. Ces derniers sont soumis à la flat tax de 31,4 %, un taux compétitif par rapport aux charges sociales classiques. Cette possibilité de mixer rémunération et dividendes constitue un levier puissant d’optimisation pour un consultant ambitieux.
Par exemple, à un chiffre d’affaires de 120 000 euros, la stratégie mixte rémunération plus dividendes permet d’optimiser le montant net perçu, au-delà de 60 000 euros de bénéfices, ce qui n’est pas possible en micro-entreprise soumis à ses plafonds. Ainsi, la SASU s’adapte particulièrement bien à celles et ceux qui souhaitent investir dans leur activité, embaucher ou développer leur structure.
Responsabilité et protection sociale : un choix stratégique pour un consultant en 2026
Un autre angle essentiel dans le choix entre micro-entreprise et SASU concerne la protection juridique et sociale, éléments cruciaux face aux risques liés à une activité de conseil, souvent fortement liée à la notion de responsabilité professionnelle.
Micro-entreprise : une responsabilité personnelle protégée, simplicité et vulnérabilité
Depuis les évolutions législatives récentes, le micro-entrepreneur bénéficie désormais d’une protection automatique de son patrimoine personnel, même sans déclaration spécifique. Cette séparation protège les biens personnels des poursuites professionnelles sauf en cas de faute de gestion avérée. Cette amélioration est un atout majeur pour ceux qui craignent les risques liés à leur activité.
Sur le plan social, le micro-entrepreneur appartient au régime des travailleurs non-salariés (TNS). La couverture sociale, bien que suffisante, est moins complète que celle des salariés, notamment concernant la retraite complémentaire et certaines garanties. Les cotisations calculées sur le chiffre d’affaires sont proportionnelles mais ne garantissent pas le même niveau de prestations sociales.
SASU : un statut assimilé salarié pour une protection sociale renforcée
Le président de SASU, lorsqu’il est rémunéré, bénéficie du régime général de la sécurité sociale en tant qu’assimilé salarié. Cela inclut une couverture maladie plus complète, une retraite complémentaire AGIRC-ARRCO et une meilleure prévoyance. Ce statut est souvent privilégié par des consultants qui souhaitent une protection sociale proche de celle des salariés cadres.
Toutefois, cette protection a un coût : les cotisations sociales atteignent en moyenne 60 % du salaire brut versé au président. Ce point nécessite une gestion rigoureuse des rémunérations pour équilibrer charges sociales et revenus nets.
Enfin, la séparation parfaite entre le patrimoine professionnel et personnel est garantie par la constitution d’une société, limitant la responsabilité aux apports et ainsi apportant une sécurité juridique importante vis-à-vis des créanciers.
Créer et gérer son entreprise de conseil : formalités, coûts et évolutions entre micro-entreprise et SASU
Créer une activité de conseil sous le statut de micro-entreprise ou de SASU implique des démarches bien distinctes, qui influencent la gestion quotidienne et la flexibilité de l’entreprise.
La création allégée et la gestion simplifiée de la micro-entreprise
Pour démarrer, la micro-entreprise s’impose par ses formalités rapides et peu coûteuses. La déclaration d’activité se fait en ligne gratuitement sur le guichet unique, avec obtention immédiate du numéro SIRET. Aucun capital social n’est requis, et aucune rédaction de statuts n’est nécessaire. La gestion comptable se limite au livre des recettes, avec des obligations déclaratives accessibles.
Le coût de la comptabilité est également minime, souvent limité à un logiciel de facturation ou à une prestation ponctuelle d’expert-comptable, généralement de 0 à 50 euros par mois. Cette simplicité attire particulièrement les consultants débutants souhaitant tester leur marché sans engagement lourd.
Formalités rigoureuses et coûts de gestion plus importants en SASU
La constitution d’une SASU passe par la rédaction des statuts, la constitution d’un capital social (même symbolique à 1 euro), la publication d’une annonce légale et l’immatriculation obligatoire auprès du registre du commerce. Ces démarches engendrent des coûts variables, généralement entre 300 et 1 500 euros selon les prestataires et la complexité de la rédaction.
En gestion courante, la SASU impose une comptabilité complète avec bilan annuel, compte de résultat, déclaration de TVA, et l’assemblée générale annuelle obligatoire. Le recours à un expert-comptable est fortement conseillé, avec un coût mensuel moyen compris entre 80 et 150 euros, soit un budget annuel important comparé à la micro-entreprise.
Cependant, cet investissement s’accompagne d’une crédibilité renforcée auprès des clients et partenaires et offre une meilleure lisibilité pour la levée de fonds, l’embauche de salariés ou la croissance de l’entreprise. Grâce à cette structure, le consultant peut également piloter efficacement les stratégies financières et salariales.
| Critère | Micro-entreprise | SASU |
|---|---|---|
| Nature juridique | Entreprise individuelle | Société (personne morale) |
| Plafond de chiffre d’affaires | 83 600 € (services) | Illimité |
| Responsabilité | Patrimoine personnel protégé depuis 2022 | Responsabilité limitée aux apports |
| Régime social dirigeant | Travailleur non salarié (TNS) | Assimilé salarié (régime général) |
| Cotisations sociales | 21,2 % du CA (services) | Environ 60 % de la rémunération brute |
| Fiscalité | Impôt sur le revenu, abattement forfaitaire | Impôt sur les sociétés (option IR possible 5 ans) |
| Comptabilité | Livre des recettes uniquement | Comptes annuels complets |
| Coût comptable annuel | 0 à 600 € | 960 à 1 800 € |
| Dividendes | Non autorisés | Oui, soumis à la flat tax |
Indicateurs pour basculer de micro-entreprise à SASU : anticiper la croissance de votre activité de conseil
Beaucoup de consultants démarrent sous le régime micro-entrepreneur pour sa simplicité, mais à un certain stade de croissance, la micro-entreprise atteint ses limites. Voici les indicateurs incontournables qui signalent qu’il est temps d’étudier le passage vers une SASU.
- Chiffre d’affaires proche ou dépassant les plafonds : pour une activité de conseil, le seuil de 83 600 euros impose de préparer une transition pour ne pas perdre le régime micro.
- Charges professionnelles réelles élevées : si vos dépenses excèdent l’abattement forfaitaire (34 % en BNC), la SASU vous permettra de déduire vos charges et de ne pas être taxé sur un bénéfice fictif.
- Volonté d’embauche : la gestion de salariés est facilitée en SASU grâce à son cadre juridique adapté.
- Recherche d’une meilleure protection sociale : le régime assimilé salarié en SASU assure une couverture santé et retraite plus avantageuse.
- Confiance et crédibilité envers des clients exigeants : les grandes entreprises préfèrent souvent traiter avec une société.
- Préparation à une levée de fonds ou association : la SASU est évolutive en SAS, permettant d’accueillir de nouveaux associés.
- Refus de travail à cause des plafonds : limiter volontairement votre activité nuit à votre croissance et signal fort d’évolution nécessaire.
En anticipant ces signaux, vous préparez sereinement votre bascule, en limitant les risques et en optimisant votre fiscalité et votre protection. Le recours à un expert-comptable vous sera précieux pour estimer précisément les impacts financiers et choisir la meilleure stratégie.
Quelle est la différence principale entre micro-entreprise et SASU ?
La micro-entreprise est un régime simplifié d’entreprise individuelle avec plafonds de chiffre d’affaires et abattement forfaitaire, tandis que la SASU est une société dotée de la personnalité morale sans limites de chiffre d’affaires, permettant la déduction des charges réelles et le versement de dividendes.
Quelles sont les charges sociales pour un consultant en micro-entreprise et en SASU ?
En micro-entreprise, les charges sociales varient autour de 21,2 % du chiffre d’affaires pour les services, alors qu’en SASU, elles représentent environ 60 % de la rémunération brute du président, avec zéro charge sur les dividendes versés.
Peut-on débuter en micro-entreprise et basculer en SASU ?
Oui, c’est une démarche classique. Il faut alors créer la SASU, transférer le fonds de commerce, puis radier la micro-entreprise. Cette procédure prend plusieurs semaines et demande souvent le conseil d’un expert-comptable.
Quel régime fiscal est appliqué en micro-entreprise ?
Le micro-entrepreneur est imposé sur le revenu avec application d’un abattement forfaitaire – 34 % pour les prestations de services – sur son chiffre d’affaires. L’imposition est ensuite calculée selon le barème progressif de l’impôt sur le revenu.
Quels sont les coûts comptables à prévoir pour chaque statut ?
La micro-entreprise se caractérise par une comptabilité minimaliste, avec un coût compris entre 0 et 50 euros par mois. La SASU nécessite un expert-comptable avec une comptabilité complète, impliquant un budget entre 80 et 150 euros mensuels.



