
La responsabilité civile dans un contrat multirisque habitation représente une protection essentielle qui va bien au-delà de la simple couverture des murs et du mobilier. Elle intervient comme un filet de sécurité pour les occupants d’un logement face aux conséquences financières d’un sinistre causé à un tiers, couvrant les dommages corporels, matériels et même immatériels. En 2026, face aux évolutions des modes de vie et aux risques domestiques de plus en plus variés, comprendre précisément ce que recouvre cette garantie est indispensable pour éviter les mauvaises surprises et optimiser la protection de son patrimoine et de sa tranquillité.
Un contrat multirisque habitation ne promet pas une indemnisation automatique pour chaque désagrément. Il est important de distinguer les garanties proposées, notamment entre celles liées à votre logement, vos biens personnels et la responsabilité civile. Le tableau des garanties peut parfois sembler complexe, mais il permet surtout de clarifier les situations dans lesquelles votre assureur interviendra.
Alors que certains événements comme un incendie ou un dégât des eaux peuvent affecter directement votre habitation, la responsabilité civile se focalise sur les dommages que vous ou les membres de votre foyer pourriez causer à autrui ou à ses biens. Par exemple, si un feu se propage de votre cuisine au logement voisin, c’est cette garantie qui prendra en charge les préjudices subis par le voisin, évitant ainsi un conflit parfois coûteux.
Dans ce contexte, il est essentiel d’examiner les nuances très précises qui décorent les termes de votre contrat, afin d’adapter au mieux votre assurance habitation à votre situation personnelle. Le rôle fondamental de la responsabilité civile dans un contrat multirisque habitation mérite donc une lecture attentive, sous peine d’une couverture partielle ou inadaptée face aux sinistres réellement rencontrés.
- La responsabilité civile indemnise les tiers victimes des dommages causés par vous ou votre foyer.
- Le contrat multirisque habitation regroupe plusieurs garanties, dont la protection de votre logement et de votre mobilier.
- Les sinistres ne sont pas tous pris en charge de la même façon ni selon les mêmes conditions.
- Il est indispensable de lire précisément les conditions générales et particulières pour éviter les mauvaises surprises.
- Une bonne connaissance des garanties et exclusions améliore la gestion et la déclaration des sinistres.
Les spécificités de la responsabilité civile dans un contrat multirisque habitation
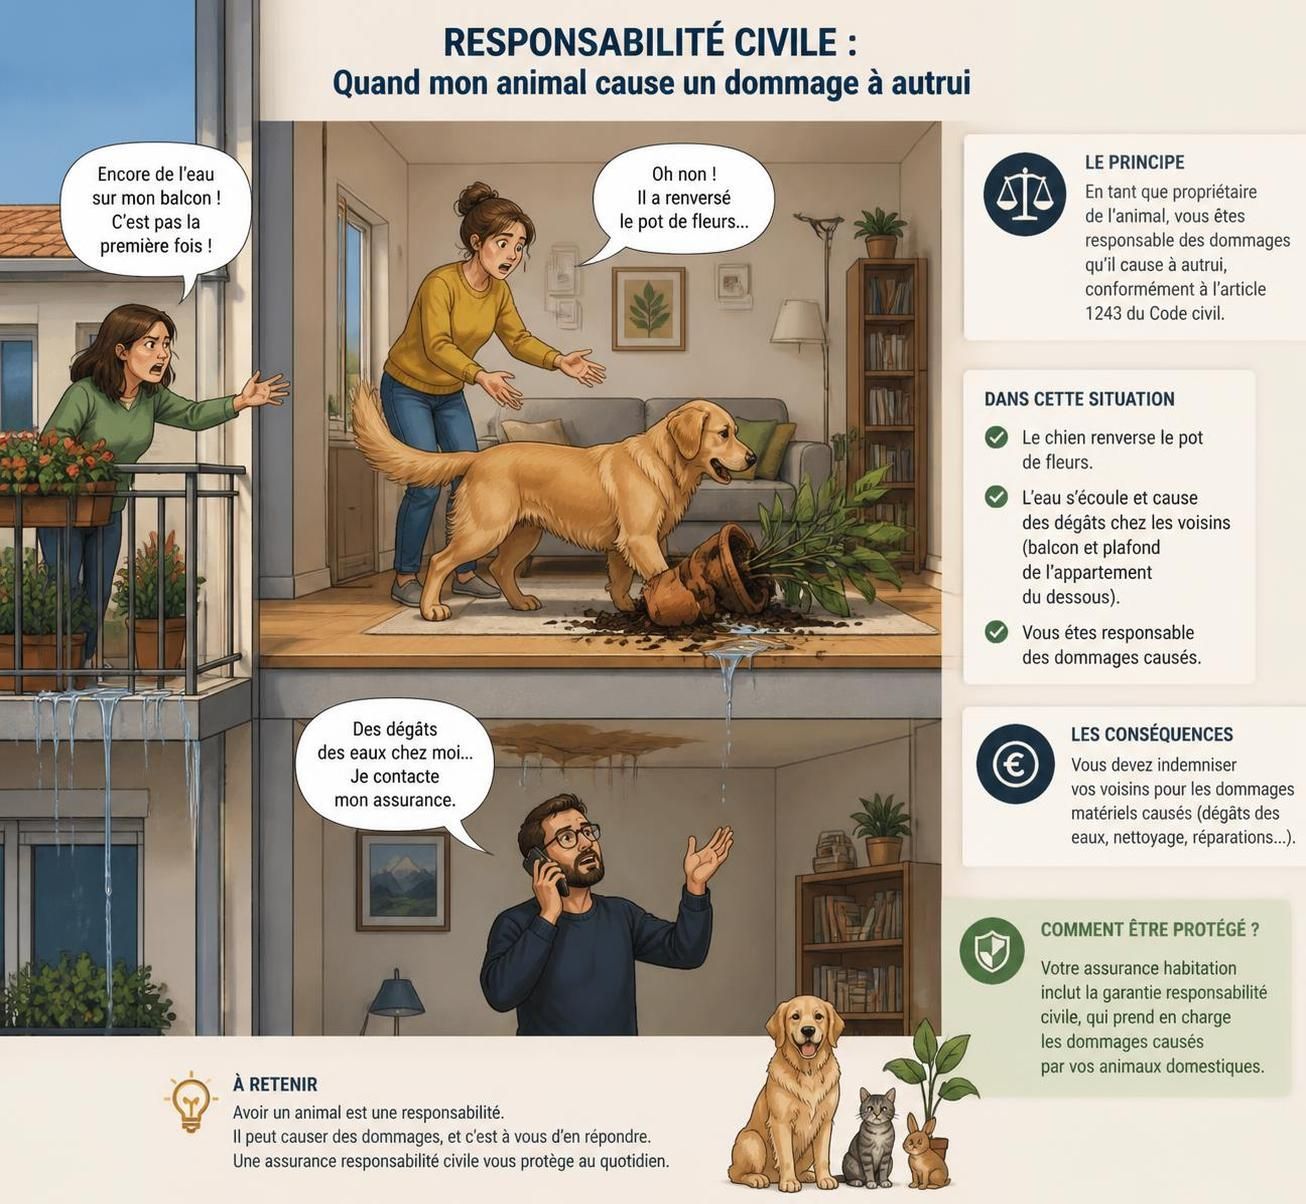
La garantie responsabilité civile constitue le cœur du contrat multirisque habitation. Elle couvre les dommages matériels, corporels et immatériels causés involontairement à des tiers – personnes ou biens – par vous-même, vos enfants, vos animaux domestiques ou même certaines personnes à votre charge. C’est une protection qui s’étend souvent au-delà des murs de votre logement, et qui peut vous éviter des procédures judiciaires ou des indemnités parfois très lourdes à assumer personnellement.
Dans les faits, la responsabilité civile indemnise les tiers pour :
- Les dommages corporels, par exemple lorsqu’un invité chute chez vous et se blesse.
- Les dommages matériels, comme un dégât des eaux qui affecte le logement voisin.
- Les préjudices immatériels associés à ces dommages, tels que la perte de jouissance du logement voisin suite à un incendie.
Il faut noter que la garantie responsabilité civile ne remplace pas vos biens personnels endommagés chez vous, ni ne prend en charge vos propres blessures. Son objet est strictement dédié à la réparation des préjudices causés à autrui.
Un autre point fondamental est la distinction entre responsabilité civile vie privée et responsabilité civile liée à la jouissance de votre logement. Prenons l’exemple d’un incendie survenu dans votre cuisine qui endommage aussi sérieusement l’appartement voisin ; la garantie responsabilité civile liée à votre logement sera alors mise en œuvre, tandis que si votre enfant blesse accidentellement un camarade à l’école, c’est la responsabilité civile vie privée qui sera activée.
En 2026, les assureurs insistent davantage sur la précision de la déclaration de tous les membres du foyer et des animaux domestiques, pour ne pas limiter la portée de la protection. Par exemple, un animal qui cause une blessure peut engager la responsabilité de son propriétaire, déclenchant ainsi la garantie responsabilité civile.
Il convient donc de vérifier dans votre contrat les personnes et les situations directement couvertes. Certaines assurances incluent aussi la responsabilité civile pour les effets causés par les aides à domicile, les stagiaires ou les étudiants hébergés, ce qui demande une attention particulière si vous accueillez régulièrement des tiers.
Ce volet du contrat méconnu par beaucoup est souvent la garantie la plus rentable, car elle vous protège contre des conséquences financières potentiellement dévastatrices, en cas de sinistre causé involontairement.
Comment les garanties classiques d’un contrat multirisque habitation viennent compléter la responsabilité civile
Le contrat multirisque habitation ne se limite pas à la responsabilité civile. Il comprend aussi des garanties qui protègent directement votre logement et votre mobilier contre divers aléas. Par exemple :
| Garantie | Ce qu’elle couvre | Ce qu’il faut vérifier |
|---|---|---|
| Incendie et explosion | Dommages au logement et aux biens assurés, parfois dommages de fumée et liés aux interventions de secours. | Définition du sinistre, prise en charge des brûlures sans flammes. |
| Dégâts des eaux | Conséquences d’une fuite ou rupture de canalisation, infiltration dans les murs ou planchers. | Inclusion ou non des frais de recherche et réparation de la fuite à l’origine. |
| Bris de glace | Vitrages désignés, fenêtres, baies vitrées, parfois miroirs et parois de douche. | Surface couverte et exclusions éventuelles. |
| Vol et vandalisme | Biens dérobés et détériorations sous conditions précises (moyens de fermeture, équipements de sécurité). | Exigences de sécurité et prise en charge des dépendances. |
| Dommages électriques | Sinistres causés par surtension ou court-circuit sur appareils assurés. | Limite d’âge des appareils et exclusions possibles. |
Ces garanties s’appuient souvent sur des conditions spécifiques. Par exemple, en cas de dégât des eaux, l’indemnisation couvre la réparation du sol ou de la cloison endommagés, mais pas forcément la réparation ou le remplacement de la canalisation défectueuse elle-même. C’est un aspect délicat qui requiert une attention toute particulière, car la frontière entre les réparations prises en charge et celles restant à la charge de l’assuré est souvent subtile.
Une autre distinction fréquente concerne la vétusté des biens. La garantie « valeur à neuf » doit être explicitement prévue dans le contrat pour bénéficier d’une indemnisation qui ne tienne pas compte de la dépréciation liée à l’âge ou à l’usage. Sans cette option, vous pourriez obtenir un remboursement réduit sur des biens anciens, ce qui impacte votre capacité à remplacer efficacement vos équipements après un sinistre.
Les sinistres particuliers : tempête, catastrophe naturelle et leurs conditions de prise en charge dans la multirisque habitation
En matière d’assurance habitation, tempête et catastrophe naturelle constituent deux risques à distinguer soigneusement. Tous deux peuvent entraîner des dégâts importants, mais leurs modes de prise en charge diffèrent nettement.
La garantie tempête couvre généralement les dommages causés par le vent sur la toiture, les fenêtres et les installations extérieures, sans qu’il soit nécessaire qu’un arrêté de catastrophe naturelle ait été publié. Par exemple, si une tempête renverse des arbres et casse les volets, l’assureur intervient sur la base de cette garantie.
Les catastrophes naturelles sont régies par un processus spécifique : un arrêté ministériel identifie officiellement l’événement et les communes concernées, ouvrant droit à une indemnisation. Cette indemnisation est souvent limitée aux biens assurés contre les risques couverts par le contrat multirisque habitation.
Il est donc impératif pour l’assuré, en cas de doute, de vérifier rapidement la reconnaissance officielle du sinistre comme catastrophe naturelle et de fournir toutes les preuves nécessaires à l’assureur pour déclencher le processus. Ce régime vaut également pour les catastrophes technologiques et certains dommages liés à des actes de terrorisme, qui font l’objet d’une prise en charge réglementée mais distincte.
Ces mécanismes soulignent la complexité à maîtriser pour bien protéger son logement. Il est conseillé de vérifier en détail le contenu précis de ses garanties, car une couverture « tempête » n’inclut pas toujours l’ensemble des événements climatiques, et la couverture en cas de catastrophe naturelle dépendra par ailleurs du respect des conditions de déclaration et d’application définies par la loi.
Les options et limitations essentielles à connaître dans la responsabilité civile et la multirisque habitation
La responsabilité civile, bien que vaste, ne couvre pas tous les dommages et ses limites doivent être parfaitement comprises pour éviter les déconvenues au moment du sinistre. Certaines exclusions classiques sont notamment liées à l’usure normale, à l’entretien courant ou à des fautes intentionnelles. Ainsi, une fuite provoquée par un équipement vétuste ne sera pas systématiquement prise en charge.
Par ailleurs, la franchise, le plafond d’indemnisation et la vétusté jouent un rôle fondamental dans la somme réellement versée :
- La franchise correspond à la part des frais restant à la charge de l’assuré pour chaque sinistre. Elle peut être fixe, proportionnelle ou relative et influe sur le seuil de déclenchement de l’indemnisation.
- Le plafond représente le montant maximal pris en charge pour certains biens ou catégories. Par exemple, les bijoux et objets de valeur courent souvent sous des limites spécifiques.
- La vétusté est la dépréciation du bien liée à son ancienneté et son usure. Sans option rééquipement à neuf, elle réduit la valeur de remboursement selon un barème.
Autre aspect clé : une absence ou une déclaration incomplète de certains biens ou équipements (comme une piscine, des panneaux solaires ou un abri de jardin) peuvent limiter la couverture. Il est donc essentiel de porter une attention particulière à la déclaration précise de tous les éléments de votre patrimoine, ainsi qu’à l’usage que vous en faites, surtout en cas de présence d’une activité professionnelle à domicile ou d’accueil de clients.
Enfin, l’assistance et la protection juridique proposées en option dans certains contrats sont autant d’atouts précieux. Ces services peuvent assurer un relogement temporaire, la garde de meubles ou encore la prise en charge de frais d’avocat et de procédure, en cas de litiges liés au sinistre. Vérifiez notamment les plafonds de garantie et les événements couverts.
Pour aller plus loin sur la gestion des sinistres liés à l’eau dans les relations de voisinage, vous pouvez consulter cet article pratique sur la prise en charge des dégâts des eaux entre voisins.
Conseils pratiques pour choisir et exploiter efficacement son contrat multirisque habitation en 2026
Devant la richesse et la complexité des garanties, l’approche la plus efficace pour souscrire une assurance habitation reste celle qui se fonde sur une analyse attentive de vos besoins réels. Examinez vos biens pièce par pièce, identifiez vos équipements extérieurs et particularités (piscine, garage, dépendances), vos habitudes et votre profil de risque.
Poser des questions concrètes aux assureurs est un excellent moyen d’obtenir des réponses claires et comparables. Par exemple :
- Comment la garantie responsabilité civile intervient-elle en cas de dommage causé par un enfant ou un animal ?
- Quels sont les plafonds d’indemnisation pour mes objets de valeur ?
- La franchise est-elle fixe ou proportionnelle ? Comment est-elle appliquée ?
- Mon contrat couvre-t-il le vol sans effraction ?
- Quelles sont les conditions d’assistance et de protection juridique en cas de sinistre ?
Grâce à ces questions, vous évitez de tomber dans le piège des photos attrayantes et des brochures attractives qui ne reflètent pas toujours la réalité des couvertures. Pour une situation particulière comme un logement étudiant ou en colocation, un contrat adapté est indispensable : découvrez davantage sur la façon de assurer un logement étudiant ou en colocation, où les responsabilités et biens sont souvent partagés.
Enfin, n’oubliez pas de respecter les délais de déclaration des sinistres : généralement au maximum cinq jours ouvrés après la survenue, sauf pour un vol où ce délai peut être ramené à deux jours. Pour les catastrophes naturelles, la déclaration doit intervenir dans les trente jours suivant la publication de l’arrêté officiel.
Une bonne gestion de votre dossier sinistre permet souvent une indemnisation plus rapide et plus juste, d’autant que les procédures d’expertise ne sont pas systématiques. En cas de désaccord, demandez une contre-expertise en veillant aux conditions de prise en charge des frais.



